بهترین نرم‌افزار واسط سامانه مودیان در ۱۴۰۵؛ راهنمای انتخاب و مقایسه امکانات

اگر به‌دنبال بهترین نرم افزار سامانه مودیان هستید، فقط «ارسال فاکتور» را معیار قرار ندهید. نرم‌افزار مناسب باید خطاهای صورتحساب را پیش از ارسال شناسایی کند، وضعیت هر فاکتور را قابل پیگیری نگه دارد، با حجم و نوع فعالیت شما هماهنگ باشد و در زمان خطا پشتیبانی پاسخ‌گو ارائه دهد. در این راهنمای ۱۴۰۵، معیارهای انتخاب نرم‌افزار واسط سامانه مودیان را مرحله‌به‌مرحله بررسی می‌کنیم تا بتوانید تصمیمی دقیق، کم‌ریسک و متناسب با کسب‌وکار خود بگیرید.

پاسخ کوتاه: بهترین نرم‌افزار واسط سامانه مودیان، محصولی است که علاوه بر ارسال صورتحساب الکترونیکی، کنترل خطا، مدیریت شناسه کالا و خدمات، پیگیری وضعیت، گزارش‌گیری، امنیت اطلاعات، اتصال به نرم‌افزار مالی و پشتیبانی تخصصی را در یک فرایند ساده ارائه کند. «بهترین» برای هر کسب‌وکار به حجم فاکتور، نوع صورتحساب، ساختار مالی و نیاز به یکپارچه‌سازی بستگی دارد.

نرم افزار واسط سامانه مودیان چیست؟

نرم‌افزار واسط، پلی میان اطلاعات فروش کسب‌وکار و سامانه مودیان است. این ابزار اطلاعات صورتحساب را دریافت می‌کند، ساختار و فیلدهای ضروری را کنترل می‌کند و آن را مطابق فرمت موردنیاز برای ارسال آماده می‌سازد. سپس نتیجه ارسال، شماره مرجع و وضعیت پذیرش یا خطا را ثبت می‌کند تا کاربر مجبور نباشد هر فاکتور را به‌صورت پراکنده پیگیری کند.

تفاوت اصلی یک نرم‌افزار حرفه‌ای با یک ابزار ساده در «مدیریت کل چرخه صورتحساب» است؛ از ورود اطلاعات و اعتبارسنجی تا ارسال، اصلاح، ابطال، برگشت از فروش و تهیه گزارش. برای شناخت مسیر فنی نیز می‌توانید راهنمای مقایسه API سامانه مودیان با نرم‌افزار آماده را بخوانید.

بهترین نرم افزار سامانه مودیان چه ویژگی‌هایی دارد؟

معیارچرا مهم است؟پرسش پیشنهادی از فروشنده
اعتبارسنجی پیش از ارسالاز برگشت خوردن فاکتور به‌دلیل خطاهای قابل پیشگیری کم می‌کند.کدام خطاها پیش از ارسال کنترل می‌شوند؟
پوشش انواع صورتحسابنوع ۱، نوع ۲ و سناریوهای اصلاحی باید با فعالیت شما سازگار باشند.کدام الگوها و سناریوها پشتیبانی می‌شوند؟
پیگیری وضعیتبرای تشخیص ارسال موفق، رد، در انتظار یا نیازمند اصلاح ضروری است.آیا تاریخچه و شماره مرجع هر ارسال نگهداری می‌شود؟
مدیریت شناسه‌هاانتخاب نادرست شناسه کالا یا خدمت می‌تواند باعث خطا شود.جست‌وجو و نگهداری شناسه کالا/خدمت چگونه انجام می‌شود؟
ورود گروهی اطلاعاتبرای کسب‌وکارهای دارای فاکتور زیاد، زمان و خطای ورود دستی را کاهش می‌دهد.آیا ورود از اکسل یا اتصال سیستمی وجود دارد؟
اتصال به حسابداری یا ERPاز ثبت دوباره اطلاعات و مغایرت بین سیستم‌ها جلوگیری می‌کند.روش اتصال، محدودیت‌ها و هزینه آن چیست؟
امنیت و سطح دسترسیاطلاعات مالیاتی و کلیدهای مربوط به ارسال باید محافظت شوند.سطوح دسترسی، پشتیبان‌گیری و ثبت رویدادها چگونه است؟
گزارش‌گیری و مغایرت‌گیریکنترل فاکتورهای ارسال‌شده و ثبت‌شده را سریع‌تر می‌کند.چه گزارش‌هایی برای کنترل دوره‌ای ارائه می‌شود؟
به‌روزرسانی مقرراتیالگوها و الزامات ممکن است تغییر کنند.به‌روزرسانی‌ها با چه سرعتی و با چه هزینه‌ای ارائه می‌شوند؟
پشتیبانی تخصصیدر زمان خطا، پاسخ دقیق مهم‌تر از صرفاً در دسترس بودن است.کانال، ساعت و زمان پاسخ‌گویی پشتیبانی چیست؟

۷ قابلیت ضروری در نرم‌افزار واسط سامانه مودیان

۱. کنترل خطا قبل از ارسال صورتحساب

سامانه خوب باید فیلدهای اجباری، قالب تاریخ، مبالغ، نرخ مالیات، شناسه‌ها و هماهنگی جمع اقلام را پیش از ارسال بررسی کند. نمایش خطا نیز باید روشن و قابل‌اقدام باشد؛ پیام مبهم، زمان کاربر را هدر می‌دهد.

۲. پشتیبانی از چرخه کامل فاکتور

فقط صورتحساب اصلی کافی نیست. کسب‌وکار باید بتواند سناریوهای اصلاحی، ابطالی و برگشت از فروش را با ارجاع درست مدیریت کند. مقاله برگشت از فروش در سامانه مودیان جزئیات این سناریو را توضیح می‌دهد.

۳. داشبورد پیگیری و تاریخچه شفاف

کاربر باید در یک نگاه بداند کدام فاکتور ارسال شده، کدام مورد پاسخ نگرفته و کدام صورتحساب نیازمند اصلاح است. امکان جست‌وجو بر اساس شماره فاکتور، تاریخ، مشتری و وضعیت، در کار روزانه بسیار مهم است.

۴. ورود اطلاعات متناسب با حجم کار

برای چند فاکتور محدود، ورود دستی ممکن است کافی باشد؛ اما در حجم بالاتر، ورود از فایل یا اتصال مستقیم به سیستم مالی اهمیت پیدا می‌کند. پیش از خرید، یک نمونه واقعی از داده‌های خود را در دمو آزمایش کنید.

۵. اتصال امن به نرم‌افزار حسابداری

یکپارچه‌سازی مناسب باید از ثبت دوباره داده جلوگیری کند و مشخص باشد در صورت اصلاح فاکتور در سیستم مبدأ، چه اتفاقی در نرم‌افزار واسط می‌افتد. برای تصمیم فنی دقیق‌تر، راهنمای یکپارچه‌سازی سامانه مودیان با سیستم مالی و ERP مفید است.

۶. گزارش‌گیری و مغایرت‌گیری

گزارش تعداد و مبلغ صورتحساب‌ها بر اساس وضعیت، دوره، مشتری و نوع فاکتور، کنترل داخلی را ساده می‌کند. امکان خروجی گرفتن نیز برای همکاری با حسابدار یا مشاور مالیاتی ارزشمند است.

۷. پشتیبانی و به‌روزرسانی قابل اتکا

کیفیت پشتیبانی را با یک پرسش فنی واقعی بسنجید، نه فقط وعده «پشتیبانی سریع». همچنین درباره به‌روزرسانی‌های ناشی از تغییر مقررات، نسخه‌های جدید و هزینه تمدید شفاف سؤال کنید. اهمیت این موضوع در مطلب پشتیبانی و آپدیت نرم افزار سامانه مودیان بیشتر بررسی شده است.

مقایسه سه روش ارسال صورتحساب به سامانه مودیان

روشمناسب برایمزیت اصلیمحدودیت اصلی
ثبت یا ابزارهای پایهحجم بسیار کم و فرایند سادهشروع سریعورود دستی و کنترل محدود در حجم بالا
نرم‌افزار واسط آمادهبیشتر کسب‌وکارهای کوچک و متوسطراه‌اندازی سریع، کنترل خطا و پشتیبانینیاز به بررسی دقیق امکانات و هزینه تمدید
اتصال مستقیم APIسازمان‌های دارای تیم فنی و سیستم اختصاصیانعطاف و یکپارچگی عمیقهزینه توسعه، نگهداری و مسئولیت فنی بیشتر

این مقایسه نسخه واحدی برای همه ارائه نمی‌کند. کسب‌وکاری با ده فاکتور در ماه نیاز متفاوتی از فروشگاهی با هزاران ردیف فروش دارد. تصمیم درست از «نقشه فرایند فعلی» شروع می‌شود: اطلاعات کجا ثبت می‌شود، چه کسی آن را کنترل می‌کند و خطا چگونه پیگیری می‌شود؟

چک‌لیست انتخاب بهترین نرم افزار واسط سامانه مودیان

  1. حجم و تنوع فاکتورها را مشخص کنید: تعداد ماهانه، نوع صورتحساب و سناریوهای اصلاحی را بنویسید.
  2. منبع اطلاعات را تعیین کنید: ورود دستی، اکسل، نرم‌افزار حسابداری یا ERP.
  3. دمو را با داده واقعی آزمایش کنید: یک فاکتور ساده، یک فاکتور چندقلمی و یک سناریوی اصلاحی را امتحان کنید.
  4. پیام خطا را ارزیابی کنید: آیا کاربر می‌فهمد چه چیزی را باید اصلاح کند؟
  5. هزینه کل را بپرسید: راه‌اندازی، اشتراک، تمدید، آموزش، اتصال و پشتیبانی ویژه.
  6. امنیت و دسترسی را بررسی کنید: نقش کاربران، ثبت فعالیت‌ها، پشتیبان‌گیری و شیوه نگهداری اطلاعات.
  7. تعهد پشتیبانی را مکتوب کنید: کانال ارتباطی، ساعت پاسخ‌گویی و مسئولیت هر طرف.

آیا نرم افزار رایگان سامانه مودیان انتخاب خوبی است؟

رایگان بودن به‌تنهایی مزیت یا عیب نیست. باید بدانید چه چیزی رایگان است و هزینه در کدام مرحله ظاهر می‌شود: محدودیت تعداد فاکتور، نبود پشتیبانی، هزینه تمدید، هزینه اتصال یا امکانات گزارش‌گیری. مهم‌تر از قیمت اولیه، هزینه خطا و زمان از دست‌رفته است. تحلیل کامل‌تر را در مقاله نرم افزار رایگان سامانه مودیان؛ ریسک‌ها و جایگزین‌ها بخوانید.

اشتباهات رایج هنگام خرید نرم افزار سامانه مودیان

  • خرید صرفاً بر اساس کمترین قیمت یا شعار «نامحدود»
  • ندیدن دمو با فاکتورهای واقعی کسب‌وکار
  • بی‌توجهی به صورتحساب اصلاحی، ابطالی و برگشت از فروش
  • فرض اینکه اتصال به همه نرم‌افزارهای حسابداری به یک شکل انجام می‌شود
  • بررسی نکردن هزینه تمدید، آموزش و خدمات جانبی
  • نادیده گرفتن سطح دسترسی کاربران و امنیت اطلاعات
  • اتکا به وعده شفاهی پشتیبانی بدون تعریف زمان پاسخ

برای انتخاب دونات چه چیزهایی را بررسی کنیم؟

اگر دونات را در فهرست گزینه‌های خود قرار داده‌اید، بهترین روش این است که یک جلسه دمو را بر اساس سناریوی واقعی کسب‌وکارتان پیش ببرید: نحوه ورود اطلاعات، کنترل خطا، ارسال آزمایشی، پیگیری وضعیت، گزارش‌ها و شیوه پشتیبانی را ببینید. سپس امکانات مشاهده‌شده را با چک‌لیست همین مقاله و هزینه کل استفاده مقایسه کنید. این رویکرد، تصمیم را از تبلیغات جدا و به نیاز واقعی شما متصل می‌کند.

قبل از خرید، یک سناریوی واقعی را تست کنید

فهرست نیازها، نمونه فاکتور و نرم‌افزار مالی فعلی خود را آماده کنید و در جلسه معرفی، مسیر کامل «ثبت تا پیگیری نتیجه» را ببینید. یک دمو خوب باید به پرسش‌های واقعی شما پاسخ دهد، نه فقط امکانات را نمایش دهد.

مشاهده راهکار دونات

سؤالات متداول درباره نرم افزار سامانه مودیان

بهترین نرم افزار سامانه مودیان کدام است؟

بهترین گزینه برای همه یکسان نیست. نرم‌افزاری مناسب‌تر است که با حجم فاکتور، نوع فعالیت، سیستم مالی، نیاز گزارش‌گیری و توان کاربران شما هماهنگ باشد و پشتیبانی قابل‌سنجش ارائه کند.

نرم افزار واسط چه تفاوتی با کارپوشه سامانه مودیان دارد؟

کارپوشه، محیط رسمی مشاهده و مدیریت اطلاعات مرتبط با مودی است؛ نرم‌افزار واسط ابزار عملیاتی برای آماده‌سازی، کنترل، ارسال و پیگیری گروهی صورتحساب‌هاست. این دو نقش مکمل دارند.

آیا برای استفاده از نرم افزار واسط به حسابدار نیاز داریم؟

نرم‌افزار بسیاری از کارهای اجرایی و کنترل‌های سیستمی را ساده می‌کند، اما مسئولیت صحت اطلاعات و تصمیم‌های مالیاتی باقی می‌ماند. بسته به پیچیدگی فعالیت، همکاری حسابدار یا مشاور مالیاتی همچنان می‌تواند ضروری باشد.

آیا امکان اتصال نرم افزار حسابداری به سامانه مودیان وجود دارد؟

بله، اما روش اتصال به قابلیت‌های نرم‌افزار حسابداری، API یا فایل خروجی آن و امکانات نرم‌افزار واسط بستگی دارد. پیش از خرید، نام و نسخه سیستم مالی خود را اعلام و اتصال را در عمل بررسی کنید.

هزینه نرم افزار سامانه مودیان چگونه محاسبه می‌شود؟

مدل قیمت‌گذاری می‌تواند بر اساس اشتراک، تعداد شرکت، تعداد کاربر، حجم صورتحساب، اتصال سیستمی یا سطح پشتیبانی باشد. برای مقایسه درست، هزینه یک‌ساله و همه خدمات جانبی را یکجا محاسبه کنید.

در صورت خطای سامانه چه باید کرد؟

ابتدا متن و کد خطا، وضعیت ارتباط و صحت داده‌های فاکتور را بررسی کنید. نرم‌افزار مناسب باید تاریخچه درخواست و پاسخ را نگه دارد تا تشخیص شود خطا از داده، تنظیمات، ارتباط یا سرویس مقصد است.

جمع‌بندی

برای انتخاب بهترین نرم افزار واسط سامانه مودیان در ۱۴۰۵، به یک ادعای تبلیغاتی یا قیمت اولیه تکیه نکنید. ابتدا نیاز خود را مستند کنید، سپس دمو را با داده واقعی بسنجید و چهار محور «کنترل خطا، یکپارچه‌سازی، امنیت و پشتیبانی» را جدی بگیرید. انتخاب درست باید تعداد مراحل دستی و احتمال خطا را کاهش دهد و در عین حال، امکان پیگیری شفاف هر صورتحساب را فراهم کند.

این مطلب با هدف آموزش عمومی تهیه شده و جایگزین بخشنامه‌های رسمی یا

مشاوره تخصصی مالیاتی نیست. برای آخرین الزامات، اطلاعیه‌های سازمان امور مالیاتی کشور و اطلاعات کارپوشه مودیان را بررسی کنید.
برگشت از فروش در سامانه مودیان چیست؟ آموزش ثبت و اصلاح صورتحساب

برگشت از فروش در سامانه مودیان یکی از مهم‌ترین فرآیندهای پس از فروش است؛ چون هم‌زمان روی صورتحساب الکترونیکی، موجودی انبار، حساب مشتری و گزارش‌های مالی اثر می‌گذارد. اگر کالا یا خدمت به‌طور کامل یا جزئی برگشت بخورد، ثبت آن باید به معامله اصلی قابل ردیابی باشد و با اسناد واقعی کسب‌وکار هماهنگ بماند. در این راهنمای جامع، تعریف برگشت از فروش، تفاوت آن با اصلاح و ابطال، مراحل اجرایی، کنترل‌های حسابداری، خطاهای رایج و روش ساده‌تر مدیریت آن با نرم‌افزار را می‌خوانید.

برگشت از فروش در سامانه مودیان چیست؟

برگشت از فروش یعنی تمام یا بخشی از کالای فروخته‌شده به فروشنده برگردد یا نتیجه معامله طوری تغییر کند که مقدار، مبلغ یا مالیات صورتحساب قبلی دیگر با واقعیت منطبق نباشد. صورتحساب اصلی را حذف نکنید؛ رابطه بین فاکتور اولیه، سند برگشت و وضعیت جدید باید در سوابق باقی بماند تا خریدار، فروشنده و حسابرس بتوانند زنجیره معامله را دنبال کنند.

در برگشت کامل، همه اقلام موضوع معامله برگشت می‌خورند. در برگشت جزئی، تنها بخشی از کالا یا خدمت تغییر می‌کند. این تفاوت روی مقدار، مبلغ، تخفیف، مالیات و موجودی اثر دارد؛ بنابراین ثبت یک فاکتور کامل به جای برگشت جزئی، یکی از پرریسک‌ترین اشتباهات اجرایی است.

تفاوت برگشت از فروش، اصلاح و ابطال صورتحساب

نوع رویدادکاربردنکته کنترلی
برگشت از فروشتمام یا بخشی از معامله واقعاً برگشت خورده است.مقدار و مبلغ برگشتی باید با رسید انبار و سند مرجوعی هماهنگ باشد.
اصلاح صورتحساباطلاعات صورتحساب نیاز به اصلاح دارد و ماهیت معامله حفظ می‌شود.فاکتور مرجع و دلیل اصلاح باید مشخص باشد.
ابطالصورتحساب قبلی دیگر نباید مبنای معامله قرار گیرد.قبل از ابطال، اثر آن بر فروش، دریافت و حساب مشتری بررسی شود.

انتخاب نوع رویداد را بر اساس واقعیت معامله انجام دهید، نه صرفاً برای رفع یک پیام خطا. اگر در مورد پرونده‌ای خاص تردید دارید، راهنمای رسمی و نظر حسابدار را بررسی کنید؛ فرآیندهای سامانه ممکن است با بخشنامه‌ها و نسخه‌های جدید تغییر کنند.

چه زمانی باید برگشت از فروش ثبت شود؟

  • تمام کالای فاکتور به فروشنده برگشته باشد.
  • بخشی از اقلام برگشت خورده و مقدار فروش واقعی کمتر شده باشد.
  • کالا به علت خرابی، مغایرت، عدم پذیرش یا توافق تجاری مرجوع شده باشد.
  • خدمت ارائه نشده یا بخشی از خدمت طبق توافق برگشت داده شده باشد.
  • تخفیف، مالیات یا مبلغ معامله باید متناسب با مقدار واقعی برگشتی تغییر کند.

پیش‌نیازهای ثبت صحیح

قبل از ورود به سامانه، چهار سند را کنار هم قرار دهید: صورتحساب اصلی، رسید مرجوعی یا صورتجلسه برگشت، حواله ورود به انبار و تأیید مشتری. سپس شناسه یکتای مالیاتی، تاریخ، کد کالا، واحد اندازه‌گیری، مقدار و مبلغ را با نرم‌افزار حسابداری تطبیق دهید. این آماده‌سازی باعث می‌شود هنگام ثبت، تصمیم شما بر اساس سند باشد نه حدس یا حافظه کارشناس فروش.

مراحل ثبت برگشت از فروش در سامانه مودیان

۱. صورتحساب مرجع را پیدا کنید

در فهرست صورتحساب‌ها، فاکتور اصلی را با شناسه یکتا، تاریخ، خریدار و مبلغ پیدا کنید. اگر چند فاکتور مشابه وجود دارد، کالا و مقدار را با رسید انبار تطبیق دهید تا سند اشتباه انتخاب نشود.

۲. نوع برگشت را تعیین کنید

مشخص کنید برگشت کامل است یا جزئی. در برگشت جزئی، فقط ردیف‌های برگشتی را نگه دارید و مقدار واقعی را وارد کنید. برگشت کامل هم باید با سندی پشتیبانی شود که نشان دهد کل معامله به فروشنده برگشته است.

۳. اقلام و مقدارها را کنترل کنید

شناسه کالا، واحد سنجش و مقدار را دقیق بررسی کنید. تبدیل اشتباه «عدد»، «کیلوگرم»، «متر» یا واحدهای خدماتی می‌تواند باعث اختلاف بین انبار و صورتحساب شود. اگر کالای برگشتی جایگزین شده، تعویض کالا را با برگشت از فروش یکی نگیرید و مسیر اسناد هر دو رویداد را جدا نگه دارید.

۴. مبلغ، تخفیف و مالیات را بازبینی کنید

در برگشت جزئی، مبلغ و مالیات باید متناسب با مقدار برگشتی محاسبه شوند. تخفیف پلکانی یا تخفیف کل فاکتور را هم بررسی کنید؛ گاهی برگشت یک ردیف، نحوه توزیع تخفیف بین ردیف‌های باقی‌مانده را تغییر می‌دهد.

۵. سند برگشت و فاکتور مرجع را به هم متصل کنید

ارتباط با صورتحساب اصلی را حفظ کنید. شرح داخلی سند، شماره رسید انبار و نام تأییدکننده را در سیستم مالی ثبت کنید تا کارشناس دیگری بتواند بدون پرس‌وجوی دوباره مسیر تصمیم را بفهمد.

۶. قبل از ارسال، کنترل چهارچشمی انجام دهید

ثبت‌کننده و تأییدکننده بهتر است یک نفر نباشند. نفر دوم مبلغ، مقدار، مشتری، شناسه کالا و علت برگشت را با سند کاغذی یا دیجیتال تطبیق دهد. این کنترل ساده برای شرکت‌هایی که تعداد صورتحساب بالایی دارند ارزش زیادی دارد.

۷. وضعیت صورتحساب را پس از ارسال پیگیری کنید

ارسال موفق پایان کار نیست. وضعیت پردازش، خطا یا واکنش خریدار را بررسی کنید و در صورت رد شدن، علت را از جزئیات پیام بخوانید. اصلاح اطلاعات بدون شناخت علت اصلی، احتمال تکرار خطا را بالا می‌برد.

چک‌لیست اجرایی برگشت از فروش

  1. فاکتور اصلی با شناسه یکتای درست انتخاب شده است.
  2. برگشت کامل یا جزئی بودن معامله مشخص است.
  3. رسید مرجوعی و حواله ورود به انبار موجود است.
  4. کالا، مقدار و واحد سنجش با سند انبار منطبق است.
  5. مبلغ، تخفیف و مالیات متناسب با مقدار برگشتی کنترل شده است.
  6. هویت خریدار و اطلاعات صورتحساب مرجع صحیح است.
  7. تأیید داخلی مسئول فروش یا مالی ثبت شده است.
  8. وضعیت پس از ارسال در کارپوشه پیگیری می‌شود.
  9. نسخه سند و مکاتبات مشتری بایگانی شده است.

خطاهای رایج و راه‌حل آن‌ها

ثبت برگشت کامل به جای برگشت جزئی

این خطا فروش و موجودی را بیشتر از مقدار واقعی کاهش می‌دهد. ابتدا ردیف‌های برگشتی را از رسید انبار استخراج کنید و فقط همان مقدارها را ثبت کنید.

انتخاب فاکتور مرجع اشتباه

فاکتورهای یک مشتری را فقط بر اساس تاریخ انتخاب نکنید. شناسه کالا، مقدار و مبلغ را هم ببینید؛ به‌خصوص زمانی که چند ارسال در یک روز انجام شده است.

تفاوت موجودی با سند برگشت

اگر کالا وارد انبار نشده، ثبت برگشت مالی بدون تعیین تکلیف لجستیکی می‌تواند گزارش موجودی را خراب کند. واحد فروش و انبار باید زمان مشخصی برای تحویل و ثبت کالا داشته باشند.

ثبت دوباره پس از یک خطای نامشخص

قبل از ارسال مجدد، متن خطا و وضعیت درخواست قبلی را بخوانید. ممکن است درخواست قبلی در حال پردازش باشد و ارسال تکراری زنجیره اسناد را پیچیده کند.

بی‌توجهی به خریدار

برای معاملات شرکتی، زمان هماهنگی با خریدار و تعیین تکلیف صورتحساب را در قرارداد یا روال فروش مشخص کنید. یک برگشت ثبت‌نشده ممکن است در گزارش دو طرف اختلاف ایجاد کند.

کنترل حسابداری و انبار بعد از ثبت

بعد از ثبت برگشت، فقط کارپوشه را بررسی نکنید. موجودی کالا، حساب مشتری، فروش خالص، تخفیف، مالیات و اسناد دریافتنی نیز باید به‌روزرسانی شوند. برای هر برگشت یک شماره پیگیری داخلی داشته باشید و آن را در پوشه مشتری، حواله انبار و گزارش فروش نگه دارید. در پایان دوره، گزارش برگشت‌ها را با کاهش فروش و تغییر موجودی مقایسه کنید.

چطور نرم‌افزار دونات مدیریت برگشت را ساده‌تر می‌کند؟

وقتی تعداد صورتحساب‌ها بالا می‌رود، تکیه بر فایل‌های پراکنده و پیام‌های دستی احتمال فراموشی را بیشتر می‌کند. نرم‌افزار سامانه مودیان دونات کمک می‌کند ثبت و پیگیری صورتحساب‌ها در یک فرآیند منظم انجام شود، سوابق فروش سریع‌تر پیدا شوند و تیم فروش و حسابداری روی اطلاعات یکسان کار کنند.

برای ارزیابی ابزار، به قابلیت‌هایی مثل دسترسی ساده، ثبت منظم اطلاعات، پیگیری وضعیت، خروجی گرفتن و پشتیبانی توجه کنید. در صفحه اشتراک سامانه مودیان دونات می‌توانید امکانات و پلن‌ها را ببینید و از نسخه رایگان شروع کنید.

سؤالات متداول

آیا برگشت از فروش همان اصلاح صورتحساب است؟

خیر. برگشت از فروش به برگشت واقعی تمام یا بخشی از معامله مربوط است؛ اصلاح صورتحساب برای اصلاح اطلاعات صورتحساب در شرایطی است که ماهیت معامله طبق فرآیند مربوط حفظ می‌شود.

در برگشت جزئی چه چیزی ثبت می‌شود؟

اقلام و مقدارهایی که واقعاً برگشت خورده‌اند، همراه با ارتباط آن‌ها با صورتحساب اصلی ثبت می‌شوند. مبلغ و مالیات نیز باید با همان مقدار هماهنگ باشد.

اگر کالا برگشت خورده اما هنوز وارد انبار نشده چه کنیم؟

ابتدا وضعیت لجستیکی را مستند و با واحد انبار هماهنگ کنید. ثبت مالی بدون سند واقعی می‌تواند موجودی و گزارش‌های داخلی را نادرست کند.

اگر صورتحساب برگشت رد شد چه کنیم؟

علت رد را از جزئیات وضعیت بخوانید، فاکتور مرجع و مقدارها را با سند انبار تطبیق دهید و بعد از اصلاح علت اصلی، طبق فرآیند سامانه اقدام کنید.

آیا برای برگشت کامل هم باید فاکتور مرجع مشخص باشد؟

بله. برگشت کامل هم باید به معامله اصلی قابل ردیابی باشد تا سابقه فروش و علت تغییر روشن بماند.

چه مدارکی را برای رسیدگی نگه داریم؟

صورتحساب اصلی، سند برگشت، رسید یا حواله انبار، تأیید مشتری، مکاتبات و گزارش داخلی تأییدکننده را در کنار هم نگه دارید.

نتیجه‌گیری

برگشت از فروش در سامانه مودیان فقط وارد کردن یک عدد منفی نیست؛ این فرآیند باید بین معامله اصلی، سند مرجوعی، انبار، حساب مشتری و صورتحساب الکترونیکی ارتباط ایجاد کند. انتخاب درست نوع رویداد، ثبت مقدار واقعی، کنترل مبلغ و مالیات، تأیید داخلی و پیگیری وضعیت پس از ارسال، پنج پایه یک فرآیند قابل اتکا هستند. اگر می‌خواهید این کار را منظم‌تر انجام دهید، امکانات سامانه مودیان دونات را بررسی کنید.

سامانه مودیان برای واردکنندگان کالا: راهنمای ثبت اظهارنامه‌های گمرکی و کوتاژ در سال ۱۴۰۴

چالش‌های واردات کالا در ایران همواره با پیچیدگی‌های اجرایی همراه بوده است؛ اما اکنون با الزامی شدن ثبت دقیق تراکنش‌ها در سامانه مودیان واردات کالا، لایه جدیدی از حساسیت‌های مالیاتی به وظایف بازرگانان و مدیران مالی اضافه شده است. تطبیق دادن داده‌های گمرکی با صورتحساب‌های الکترونیکی دیگر صرفاً یک فرآیند اداری ساده نیست؛ بلکه به گلوگاهی برای شفافیت مالیاتی تبدیل شده که کوچک‌ترین بی‌دقتی در آن می‌تواند منجر به جرایم سنگین و از دست رفتن اعتبار مالیاتی شود.

بسیاری از حسابداران هنگام بررسی کارپوشه با چالشی تکراری مواجه می‌شوند: عدم همخوانی ارقام ثبت‌شده با واقعیتِ اظهارنامه‌های گمرکی. اینجاست که اهمیت ثبت شماره کوتاژ در سامانه مودیان بیش از پیش خود را نشان می‌دهد. گره خوردن سیستم گمرک به سامانه مودیان باعث شده تا دیگر نتوان با روش‌های سنتی ترازهای مالی را مدیریت کرد. هرگونه مغایرت در شماره کوتاژ یا مبلغ ارزش افزوده پرداختی در گمرک، بلافاصله وضعیت اعتبار مالیاتی مودی را به حالت تعلیق درمی‌آورد.

تجربه‌های میدانی نشان می‌دهد ریشه بسیاری از چالش‌های بازرگانان در زمان رسیدگی، در عدم درک صحیح از نحوه تعامل این دو سیستم نهفته است. در دنیای جدید تجارت، هر عدد و رقمی که در درگاه‌های مرزی ثبت می‌شود، باید با دقتِ میلی‌متری در چرخه مالیاتی بنشیند. شناخت دقیق مسیر انتقال داده از گمرک به سازمان امور مالیاتی، تنها راهی است که امنیت مالی شرکت‌های تجاری را در برابر ممیزی‌های سخت‌گیرانه تضمین می‌کند.

تمرکز بر جزئیات فنی و رفع ابهامات موجود، دغدغه اصلی هر مدیر مالی است که قصد دارد از جریمه‌های ناشی از عدم تطبیق جلوگیری کند. بررسی زیرساخت‌های سامانه و نحوه فراخوانی اطلاعات از پایگاه داده‌های گمرک، ابزاری است که تفاوت میان یک کسب‌وکار قانون‌مند و یک واحد اقتصادی در معرض خطر را رقم می‌زند.

ساختار فنی اتصال سامانه مودیان و پنجره واحد تجارت فرامرزی (EPL)

در نظام نوین مالیاتی، ارتباط میان گمرک و سازمان امور مالیاتی از طریق یک پل اطلاعاتی برخط برقرار شده است. برخلاف معاملات داخلی که در آن فروشنده ملزم به صدور صورتحساب است، در فرآیند واردات، سیستم گمرک نقش صادرکننده صورتحساب را ایفا می‌کند. به بیان ساده، پس از پایان تشریفات گمرکی و صدور پروانه، اطلاعات اظهارنامه به صورت خودکار به سامانه مودیان ارسال شده و در کارپوشه واردکننده به عنوان یک «صورتحساب خرید نوع اول» درج می‌شود.

نقش کلیدی سامانه EPL در ارسال داده‌ها

سامانه EPL به عنوان منبع اصلی تغذیه اطلاعاتی عمل می‌کند. زمانی که کارشناس گمرک اجازه خروج کالا را صادر کرده و وضعیت اظهارنامه به «پروانه الکترونیکی» تغییر می‌یابد، داده‌ها آماده انتقال می‌شوند. هرگونه تأخیر در بروزرسانی وضعیت در EPL یا درج اشتباه کد اقتصادی در اظهارنامه گمرکی، مستقیماً مانع از نمایش صورتحساب در کارپوشه مودی شده و فرآیند استرداد یا تهاتر ارزش افزوده را مختل می‌کند.

اهمیت تطبیق واحد سنجش و مقدار کالا

یکی از گره‌های فنی در این بخش، تفاوت میان واحدهای سنجش گمرکی و استانداردهای سامانه مودیان است. ممکن است گمرک کالا را بر اساس وزن (کیلوگرم) ثبت کند، در حالی که واحد نگهداری موجودی در شرکت شما «تعداد» باشد. از آنجا که سامانه مودیان عیناً اطلاعات گمرک را منعکس می‌کند، حسابداران باید در زمان ثبت اسناد و انبارگردانی، فرمول‌های تبدیل این واحدها را با دقت مستندسازی کنند تا در زمان ممیزی، مغایرتی میان انبار و کارپوشه مشاهده نشود.

ثبت شماره کوتاژ در سامانه مودیان و نقش آن در شفافیت مالیاتی

شماره کوتاژ (Declaration Number) همان کد هشت‌رقمی منحصر‌به‌فردی است که در لحظه ثبت اظهارنامه به هر محموله تعلق می‌گیرد. در ساختار سامانه مودیان، اگرچه این شماره به عنوان «شماره منحصر‌به‌فرد مالیاتی» شناخته نمی‌شود، اما به عنوان حیاتی‌ترین فیلد در بدنه صورتحساب‌های وارداتی درج می‌گردد تا زنجیره تامین قابل ردیابی باشد.

شماره کوتاژ؛ کلید اصلی پرونده وارداتی شما

کوتاژ در حقیقت شناسنامه کالا در زمان ترخیص است. بدون این شماره، پیگیری هیچ درخواستی در گمرک یا سازمان مالیاتی ممکن نیست. در کارپوشه، زمانی که لیست صورتحساب‌های خرید را فیلتر می‌کنید، فیلد «شماره اظهارنامه گمرکی» دقیقاً همان شماره کوتاژ شماست. هرگونه تفاوت میان این شماره در کارپوشه و برگه سبز گمرکی، نشان‌دهنده یک خطای سیستمی در تبادل داده‌هاست که باید سریعاً پیگیری شود.

نحوه تطبیق عملیاتی شماره کوتاژ با کارپوشه

برای پیشگیری از انباشت خطا، توصیه می‌شود حسابداران به صورت هفتگی فرآیند مغایرت‌گیری را انجام دهند. ابتدا وارد بخش صورتحساب‌های خرید شده و نوع صورتحساب را روی «واردات» تنظیم کنید. سپس شماره کوتاژ درج شده در ستون مربوطه را با اصل پروانه گمرکی مطابقت دهید. نکته طلایی اینجاست: مبلغ مالیات بر ارزش افزوده در کارپوشه باید دقیقاً با مبلغ فیش پرداختی به گمرک همخوانی داشته باشد.

مراحل گام‌به‌گام مدیریت صورتحساب‌های وارداتی در کارپوشه

مدیریت واردات در سامانه مودیان با خرید داخلی تفاوت ماهوی دارد. برخلاف خریدهای داخلی که فرصت ۳۰ روزه برای تایید یا رد وجود دارد، در واردات با نهادی حاکمیتی طرف هستید و روال تاییدیه حساسیت‌های خاص خود را دارد.

بررسی وضعیت صورتحساب‌های ارسالی (Invoice Type 01)

صورتحساب‌های وارداتی در قالب «نوع اول» ظاهر می‌شوند که شامل جزئیات کامل خریدار و کالا است. اولین قدم، اطمینان از عدم ابطال یا اصلاح اظهارنامه در گمرک است. مودی همیشه باید آخرین نسخه اصلاحی صورتحساب را مبنای محاسبات مالیاتی خود قرار دهد.

تایید یا عدم تایید؛ تصمیمی استراتژیک

برای اینکه ارزش افزوده پرداختی در گمرک به عنوان «اعتبار مالیاتی» در اظهارنامه پیش‌فرض شما بنشیند، تایید این صورتحساب‌ها ضروری است. اگرچه صورتحساب‌ها پس از ۳۰ روز به صورت سیستمی تایید می‌شوند، اما برای مدیریت دقیق نقدینگی و اعتبار، تایید دستی و به موقع توصیه می‌شود.

جدول زمان‌بندی و مسئولیت‌ها در فرآیند واردات

مرحله اقدام اجرایی مسئولیت
۱ ثبت اظهارنامه در EPL و اخذ شماره کوتاژ ترخیص‌کار / حق‌العمل‌کار
۲ تسویه وجوه گمرکی و مالیات ارزش افزوده واردکننده (بخش مالی)
۳ تغییر وضعیت به پروانه الکترونیکی گمرک جمهوری اسلامی
۴ ارسال خودکار داده‌ها به کارپوشه مالیاتی زیرساخت فناوری سازمان
۵ مغایرت‌گیری کوتاژ و مبالغ در کارپوشه حسابدار ارشد
۶ تایید نهایی صورتحساب جهت پذیرش اعتبار مدیر مالی

چالش‌های اعتبار مالیات بر ارزش افزوده در واردات

حساسترین بخش حسابداری واردات، مدیریت اعتبار مالیاتی است. طبق قانون، مالیاتی که هنگام ترخیص به گمرک پرداخت می‌کنید، مستقیماً به عنوان طلب شما از سازمان (اعتبار) تلقی می‌شود.

چرا اعتبار مالیاتی بلافاصله در کارپوشه ظاهر نمی‌شود؟

بسیاری از بازرگانان از تأخیر در مشاهده اعتبار گله‌مندند. این فرآیند معمولاً بین ۳ تا ۱۰ روز کاری زمان می‌برد. دلیل آن، پردازش دسته‌ای (Batch Processing) داده‌ها بین سرورهای گمرک و مالیات است. لذا در روزهای پایانی دوره مالیاتی، باید این فاصله زمانی را در برنامه‌ریزی‌های خود لحاظ کنید.

رفع مغایرت در مبالغ عوارض پرداختی

تفاوت‌های ناچیز ناشی از گرد کردن اعداد یا نوسانات نرخ ارز در سیستم‌های مختلف ممکن است رخ دهد. از نظر قانونی، ملاک نهایی سازمان امور مالیاتی رقمی است که در صورتحساب الکترونیکیِ نشسته در کارپوشه درج شده است، نه لزوماً محاسبات داخلی شما.

خطاهای رایج و راهکارهای عملی

عدم نمایش صورتحساب در کارپوشه

اگر با گذشت زمان معقول هنوز صورتحساب را نمی‌بینید، ابتدا صحت شناسه ملی در اظهارنامه گمرکی را چک کنید. در صورت صحت اطلاعات، اختلال در وب‌سرویس‌های میان‌سازمانی محتمل‌ترین گزینه است که باید از طریق تیکتینگ سامانه پیگیری شود.

اشتباه در ارزش ریالی کالا

سامانه مودیان باید دقیقاً همان ارزش ریالی را که مبنای محاسبه حقوق ورودی در گمرک بوده، نشان دهد. در صورت مغایرت فاحش، نگهداری کپی برگه سبز و فیش‌های واریزی برای دفاع در جلسات رسیدگی حیاتی است.

چک‌لیست نهایی بازرگانان برای اظهارنامه ارزش افزوده

  1. تطبیق کامل لیست کوتاژهای ترخیص شده با ردیف‌های موجود در کارپوشه.
  2. کنترل سرجمع مالیات ارزش افزوده پرداختی با مبالغ تایید شده در سامانه.
  3. اطمینان از تعیین تکلیف صورتحساب‌های مربوط به کالاهای مرجوعی.
  4. بررسی وضعیت هزینه‌های تبعی واردات که دارای صورتحساب جداگانه هستند.
  5. آرشیو منظم فایل‌های PDF پروانه‌های گمرکی در کنار خروجی‌های سامانه مودیان.

مقایسه تطبیقی خرید داخلی و واردات

ویژگی کلیدی خرید داخلی واردات قطعی
صادرکننده فاکتور تامین‌کننده کالا گمرک (به نیابت از سازمان)
نوع صورتحساب قابل قبول نوع اول یا دوم صرفاً نوع اول (واردات)
شناسه مرجع پیگیری شناسه یکتای ۲۲ رقمی شماره کوتاژ هشت‌رقمی

مسئولیت‌های قانونی مدیران مالی

فراموش نکنید که مسئولیت نهایی صحت اطلاعات در کارپوشه مستقیماً بر عهده مودی است. حتی اگر خطایی از سمت سیستم گمرک رخ داده باشد، تایید نادانسته آن می‌تواند به جریمه «بیش‌اظهاری در اعتبار مالیاتی» منجر شود. شفافیت در سامانه مودیان واردات کالا، تنها با نظارت مستمر و تطبیق لحظه‌ای اسناد گمرکی با کارپوشه محقق می‌شود.

مدیریت هزینه‌های جانبی واردات (دموراژ، انبارداری و حمل)

بسیاری از بازرگانان تصور می‌کنند هزینه‌هایی مثل دموراژ یا انبارداری نیز جزئی از صورتحساب گمرکی است؛ در حالی که این خدمات توسط شرکت‌های خصوصی ارائه شده و باید صورتحساب الکترونیکی مجزا توسط آن‌ها صادر شود. فاکتورهای دستی یا غیررسمی برای این هزینه‌ها، از نظر سازمان مالیاتی فاقد اعتبار بوده و هزینه قابل قبول محسوب نمی‌شوند.

پاسخ به سوالات کلیدی حسابداران

در صورت اشتباه بودن شماره کوتاژ در کارپوشه چه باید کرد؟

از آنجا که منبع داده گمرک است، اصلاح باید در مبدأ (گمرک محل ترخیص) صورت گیرد. پس از اصلاح در سامانه EPL، اطلاعات اصلاحی به صورت خودکار جایگزین رکورد قبلی در کارپوشه خواهد شد.

آیا واردات موقت هم در کارپوشه ثبت می‌شود؟

خیر؛ رویه واردات موقت تا زمانی که به واردات قطعی تبدیل نشود، منجر به صدور صورتحساب الکترونیکی و ایجاد اعتبار مالیاتی نخواهد شد.

استراتژی پیشنهادی برای مدیریت بدون نقص

  1. یکپارچه‌سازی نرم‌افزاری: استفاده از نرم‌افزارهای حسابداری که قابلیت فراخوانی مستقیم از کارپوشه را دارند.
  2. تعامل با ترخیص‌کار: الزام ترخیص‌کار به ارسال آنی فایل XML اظهارنامه جهت پیش‌بینی اعتبار مالیاتی.
  3. مانیتورینگ مستمر: مطابقت دادن اعتبار مالیاتی واردات با سرفصل‌های دفتر کل به صورت ماهانه.

دقت در ثبت شماره کوتاژ و هوشیاری در تطبیق داده‌ها، ریسک جرایم مالیاتی را به صفر نزدیک کرده و مسیر توسعه بازرگانی شما را هموار می‌سازد.

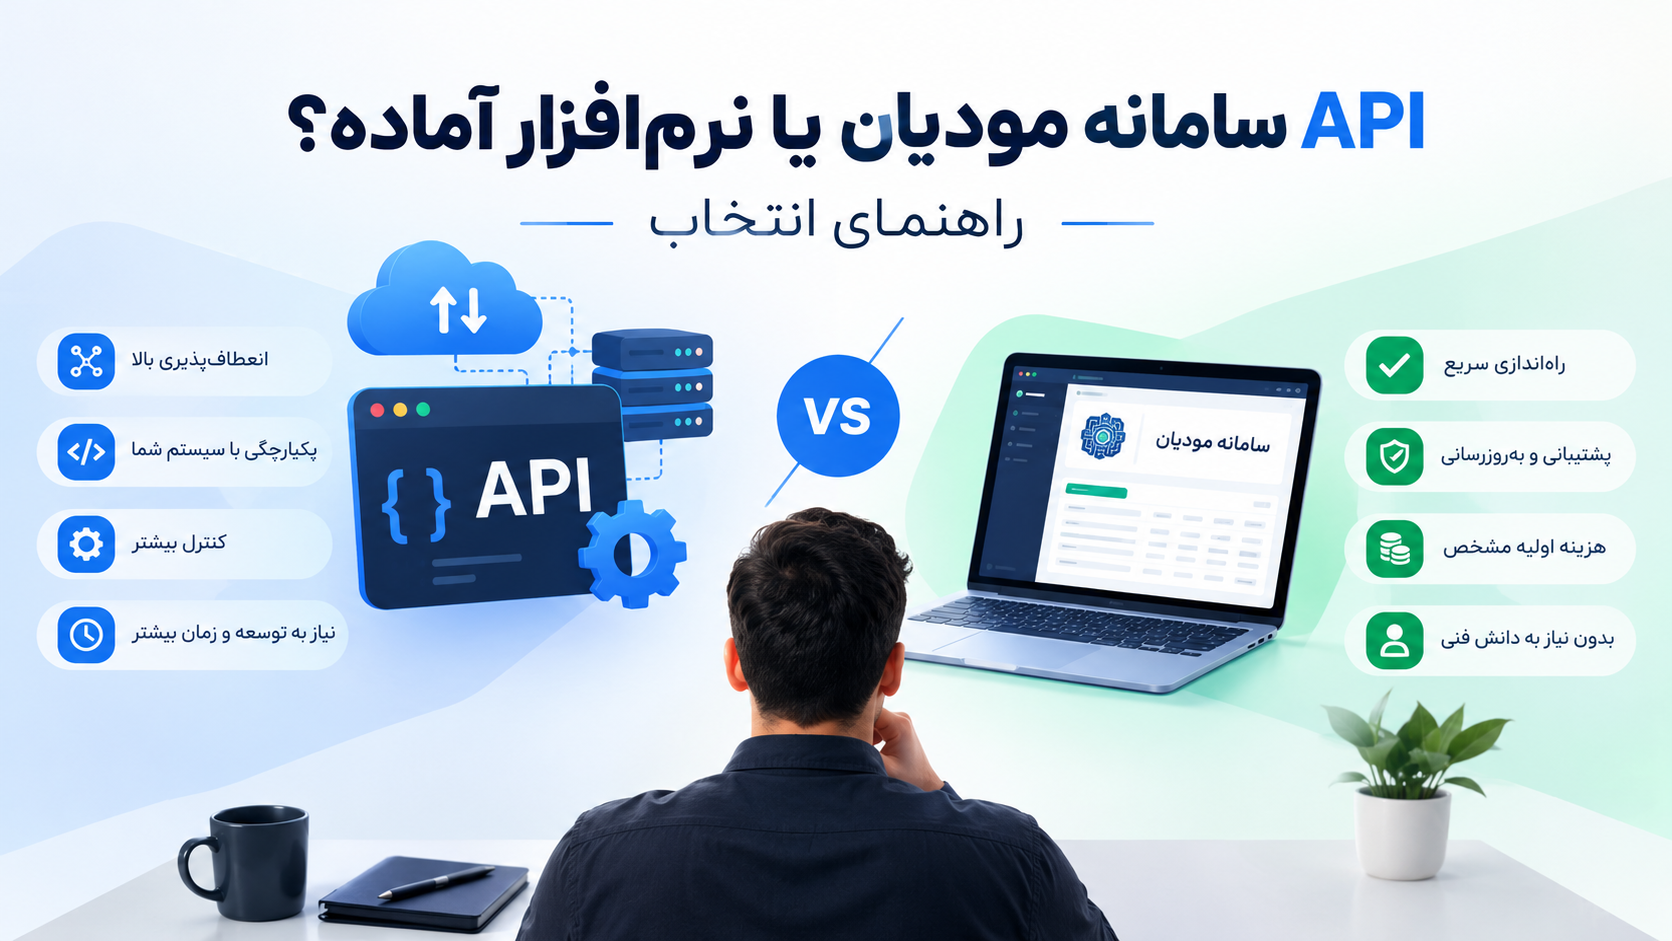
API سامانه مودیان یا نرم‌افزار آماده؟ راهنمای انتخاب

برای ارسال صورتحساب به سامانه مودیان، معمولاً دو راه پیش رو دارید: ساخت اتصال API سامانه مودیان در نرم‌افزار مالی شرکت، یا استفاده از یک نرم‌افزار آماده. انتخاب درست فقط به هزینه خرید مربوط نیست؛ زمان راه‌اندازی، حجم صورتحساب، نیروی فنی، پیگیری وضعیت ارسال و هزینه نگهداری را هم باید کنار هم دید.

در این راهنما تفاوت دو روش را از نگاه مدیر مالی و صاحب کسب‌وکار بررسی می‌کنیم تا بتوانید بر اساس شرایط واقعی شرکتتان تصمیم بگیرید. این مطلب راهنمای انتخاب نرم‌افزار است و جایگزین نظر مشاور مالیاتی درباره تکالیف اختصاصی کسب‌وکار شما نیست.

پاسخ کوتاه: چه زمانی API مستقیم و چه زمانی نرم‌افزار آماده؟

  • اتصال مستقیم API را بررسی کنید اگر تیم توسعه داخلی، سامانه مالی اختصاصی و نیاز جدی به کنترل کامل جریان داده دارید؛ و می‌توانید نگهداری فنی آن را هم به‌عهده بگیرید.
  • نرم‌افزار آماده سامانه مودیان را بررسی کنید اگر می‌خواهید بدون ساخت و نگهداری یک اتصال اختصاصی، صورتحساب‌ها را از یک محیط آماده مدیریت و ارسال کنید و پشتیبانی محصول برایتان اهمیت دارد.

هیچ‌کدام برای همه شرکت‌ها بهترین نیست. اگر نرم‌افزار مالی فعلی شما امکان اتصال مطمئن و قابل نگهداری دارد، ساخت اتصال می‌تواند منطقی باشد. اگر کار شما به ارسال دستی فایل، رفع خطا و پیگیری فنی وابسته می‌شود، هزینه واقعی فقط مبلغ اشتراک یا برنامه‌نویسی نیست؛ زمان کارکنان و ریسک توقف فرایند را هم حساب کنید.

اتصال مستقیم API یعنی چه؟

در روش مستقیم، توسعه‌دهندگان شرکت شما نرم‌افزار مالی یا ERP را به رابط‌های فنی سامانه مودیان متصل می‌کنند. اطلاعات صورتحساب از نرم‌افزار داخلی آماده می‌شود، به سرویس مربوط ارسال می‌شود و برنامه باید پاسخ و وضعیت نهایی را هم ثبت و نمایش دهد. دریافت پاسخ فنی به‌تنهایی کافی نیست؛ فرایند باید بتواند خطاها را برای پیگیری نشان دهد و از ارسال تکراری یا گم شدن وضعیت‌ها جلوگیری کند.

این روش می‌تواند برای سازمانی با فرایندهای خاص، حجم بالا یا الزام یکپارچگی با چند سامانه مناسب باشد؛ به شرط آنکه مسئول فنی مشخصی برای توسعه، امنیت دسترسی‌ها، پایش و سازگاری با تغییرات داشته باشید. پیش از شروع، درباره نسخه مستندات فنی، محیط آزمایشی، نحوه پیگیری پاسخ‌ها، پشتیبان‌گیری و مالکیت کد و داده‌ها توافق کنید.

نرم‌افزار آماده چه چیزی را ساده می‌کند؟

در نرم‌افزار آماده، به‌جای ساخت همه اجزای اتصال از ابتدا، از یک محیط کاربری برای آماده‌سازی و ارسال صورتحساب استفاده می‌کنید. پیش از خرید بررسی کنید محصول دقیقاً چه امکاناتی دارد: ورود اطلاعات، ورود گروهی از فایل، نمایش نتیجه ارسال، پیام قابل فهم برای خطا، خروجی و آرشیو، پشتیبانی و نحوه به‌روزرسانی.

برای نمونه، صفحه معرفی سامانه مودیان دونات امکان کار با فایل اکسل، دریافت خروجی و استفاده از پشتیبانی را اعلام کرده است. قبل از انتخاب، این موارد را در نسخه رایگان خودتان و با یک فرایند واقعی بسنجید؛ امکانات و شرایط اشتراک را در صفحه پلن‌های دونات ببینید.

مقایسه دو مسیر برای تصمیم‌گیری

معیارAPI اختصاصینرم‌افزار آماده
راه‌اندازینیازمند تحلیل، توسعه و اتصال به سیستم‌های شماست.معمولاً با تنظیم حساب و فرایند کاربری شروع می‌شود؛ جزئیات را در نسخه آزمایشی بررسی کنید.
نیروی فنیبرای ساخت، پایش و نگهداری به مسئول فنی نیاز دارید.بخش فنی اتصال بر عهده ارائه‌دهنده محصول است؛ شما همچنان باید اطلاعات صورتحساب را کنترل کنید.
یکپارچگی سفارشیکنترل بیشتری برای اتصال به ERP یا فرایندهای اختصاصی می‌دهد.امکانات به قابلیت‌های محصول و اتصال‌های ارائه‌شده محدود است.
پیگیری خطا و وضعیتباید در نرم‌افزار شما طراحی و نگهداری شود.باید کیفیت نمایش وضعیت، توضیح خطا و پشتیبانی را در عمل ارزیابی کنید.
هزینه واقعیتوسعه اولیه به‌علاوه نگهداری، تغییرات و زمان تیم را محاسبه کنید.اشتراک و محدودیت‌های پلن را با هزینه نیروی انسانی و زمان صرفه‌جویی‌شده مقایسه کنید.

چک‌لیست انتخاب نرم‌افزار سامانه مودیان

  1. یک سناریوی واقعی آزمایش کنید: یک صورتحساب نمونه را وارد کنید و تمام مسیر را تا مشاهده نتیجه دنبال کنید. صرفاً به نمایش یک دکمه «ارسال» اکتفا نکنید.
  2. پیگیری پس از ارسال را ببینید: آیا وضعیت هر صورتحساب و خطای برگشتی روشن است؟ آیا می‌توانید موارد ناموفق را جدا کنید و دوباره بررسی کنید؟
  3. روش کار با داده‌های فعلی را بسنجید: اگر اطلاعات را در اکسل یا نرم‌افزار حسابداری آماده می‌کنید، ببینید ورود گروهی و خروجی گرفتن واقعاً با قالب شما سازگار است.
  4. امنیت و دسترسی را بپرسید: نقش کاربران، نگهداری اطلاعات، امکان خروجی گرفتن از سوابق و فرایند قطع دسترسی را روشن کنید. اطلاعات ورود یا گواهی‌های حساس را بی‌محابا در اختیار افراد نگذارید.
  5. هزینه کل را مقایسه کنید: مبلغ اشتراک، سقف استفاده، هزینه کاربران اضافه، پشتیبانی و هزینه خروج یا انتقال اطلاعات را مکتوب بررسی کنید.
  6. پشتیبانی و به‌روزرسانی را ارزیابی کنید: زمان و کانال پاسخ‌گویی، ساعت پشتیبانی هر پلن و روش اطلاع‌رسانی تغییرات را قبل از خرید بپرسید.

آیا دونات برای کسب‌وکار شما مناسب است؟

اگر به‌دنبال یک محیط آماده برای کار با صورتحساب‌ها هستید و نمی‌خواهید اتصال را از صفر در نرم‌افزار داخلی خود توسعه دهید، دونات یکی از گزینه‌هایی است که می‌توانید ارزیابی کنید. طبق معرفی محصول، این سامانه از ورود و خروج اکسل پشتیبانی می‌کند، روی سیستم یا تبلت قابل استفاده است و پلن‌های متفاوت دارد. در پلن‌ها، شرایط پشتیبانی یکسان نیست؛ جزئیات فعلی را قبل از خرید در صفحه قیمت‌گذاری بخوانید.

برای ارزیابی منصفانه، ابتدا یک سناریوی واقعی کسب‌وکارتان را آماده کنید: تعداد صورتحساب‌های معمول، قالب اطلاعات، تعداد کاربران، روش فعلی پیگیری و نوع پشتیبانی مورد انتظار. سپس همان سناریو را در نسخه رایگان اجرا کنید و ببینید آیا فرایند برای تیم شما ساده و قابل پیگیری است یا نه.

مشاهده پلن‌ها و شروع اشتراک رایگان دونات

سوالات متداول

برای استفاده از نرم‌افزار آماده باید برنامه‌نویس باشیم؟

معمولاً کار با محیط آماده به توسعه API توسط خود شما نیاز ندارد؛ اما راه‌اندازی حساب، تنظیم اطلاعات مالیاتی و کنترل صحت داده‌ها همچنان باید توسط افراد مسئول کسب‌وکار انجام شود. قبل از خرید، این مسیر را در نسخه رایگان بررسی کنید.

آیا API مستقیم همیشه ارزان‌تر است؟

نه لزوماً. هزینه توسعه اولیه، نگهداری، پایش، تغییرات فنی و زمانی را که تیم داخلی صرف می‌کند هم در محاسبه بگذارید. آن را با هزینه اشتراک و امکانات پلن مقایسه کنید.

آیا نرم‌افزار سامانه مودیان صحت اطلاعات را تضمین می‌کند؟

نرم‌افزار می‌تواند فرایند ورود، ارسال و پیگیری را ساده کند، اما مسئولیت بررسی اطلاعات پایه و جزئیات صورتحساب با کسب‌وکار است. اگر درباره نحوه ثبت یک معامله یا تکلیف قانونی مطمئن نیستید، از مشاور مالیاتی کمک بگیرید.

از کجا شروع کنیم؟

اگر تیم توسعه و نیاز یکپارچگی اختصاصی دارید، ابتدا نیازمندی‌های API و مسئول نگهداری را مشخص کنید. در غیر این صورت، دو یا سه نرم‌افزار را با چک‌لیست بالا و یک سناریوی واقعی مقایسه کنید. راهنمای فنی موجود درباره اتصال API به سامانه مودیان را هم برای شناخت مسیر فنی بخوانید.

یادداشت به‌روزرسانی: پیش از انتشار تغییرات قانونی یا فنی در این مقاله، آخرین اطلاعیه‌ها و مستندات مراجع رسمی را بررسی کنید. جزئیات سامانه‌ها و پلن‌های نرم‌افزاری ممکن است تغییر کند.

سامانه مودیان برای رستوران‌ها: راهنمای صدور صورتحساب نوع ۲ و مدیریت مالیات ۱۴۰۴

مدیریت جریان نقدی در صنف پرجنب‌وجوش غذا، حتی بدون در نظر گرفتن پیچیدگی‌های جدید مالیاتی، همواره با چالش‌های عملیاتی متعددی همراه بوده است. از نوسانات لحظه‌ای قیمت مواد اولیه تا مدیریت نیروی انسانی، همگی بخشی از دغدغه‌های روزمره مدیران این حوزه هستند. اما اکنون الزام قانونی عبورناپذیری به نام ارسال صورتحساب‌های الکترونیکی به این لیست اضافه شده است؛ تکلیفی که اگر با دقت و اشراف کامل انجام نشود، می‌تواند سود حاصل از زحمات شبانه‌روزی یک مجموعه را با جریمه‌های سنگین و غیرقابل‌بخشش به خطر بیندازد.

بسیاری از حسابداران و صاحبان رستوران‌ها در میان انبوه بخشنامه‌ها و دستورالعمل‌های صادره، به‌دنبال کوتاه‌ترین و امن‌ترین مسیر برای ثبت فعالیت‌های مالی خود می‌گردند. چالش اصلی، برقراری تعادل میان حجم بالای فروش روزانه و ثبت دقیق جزئیات در کارپوشه است. سامانه مودیان برای رستوران‌ها صرفاً یک بستر نرم‌افزاری برای ارسال داده نیست، بلکه تغییر پارادایمی در شیوه شفافیت مالی محسوب می‌شود که تمامی جنبه‌های مالیات بر ارزش افزوده و گزارش‌های فصلی را تحت شعاع قرار می‌دهد.

تشخیص تفاوت‌های فنی میان انواع صورتحساب‌ها و انتخاب الگوی صحیح برای ثبت فروش، همان نقطه‌ای است که تجربه حرفه‌ای حسابدار در آن متبلور می‌شود. استفاده از صورتحساب الکترونیکی نوع دوم در این صنف، راهکاری هوشمندانه برای کاهش خطاهای انسانی و تسهیل فرآیند رسیدگی‌های مالیاتی است. با توجه به تراکنش‌های پرتعداد در صنعت غذا، تسلط بر جزئیات فنی این سامانه دیگر یک انتخاب جانبی نیست، بلکه پیش‌شرط بقای اقتصادی در بازار رقابتی امروز به شمار می‌رود.

واقعیت این است که مواجهه با قوانین جدید، بیش از آنکه نگران‌کننده باشد، نیازمند بازنگری در فرآیندهای حسابداری داخلی است. مدیریت صحیح مالیات بر ارزش افزوده در این بخش، فراتر از ثبت اعداد بوده و مستلزم شناخت دقیق زنجیره تأمین، از خرید مواد اولیه تا تعامل با مشتری نهایی در فودکورت‌ها و رستوران‌هاست.

مشمولین قانون پایانه‌های فروشگاهی در صنف رستوران و تالارها

بر اساس فراخوان‌های سازمان امور مالیاتی، تمامی اشخاص حقیقی و حقوقی فعال در حوزه تهیه و توزیع غذا که فروش آن‌ها از حد نصاب‌های قانونی عبور کرده است، مکلف به اتصال به سامانه مودیان هستند. این دامنه شمول شامل موارد زیر است:

  • رستوران‌های کلاسیک، مدرن و مجموعه‌های فست‌فود
  • کترینگ‌ها و واحدهای صنعتی تهیه غذا
  • ثبت فاکتور کافی شاپ در سامانه مودیان برای تمامی کافه تریاها و بستنی‌فروشی‌ها
  • تالارهای پذیرایی، باغ‌تالارها و مجموعه‌های تشریفاتی

انواع صورتحساب الکترونیکی برای رستوران‌ها: نوع اول یا نوع دوم؟

انتخاب الگوی صورتحساب، مستقیماً به ماهیت مشتری و نیاز او به اعتبار مالیاتی بستگی دارد:

۱. صورتحساب الکترونیکی نوع اول

این نوع صورتحساب حاوی اطلاعات کامل هویتی خریدار است. زمانی از این الگو استفاده می‌شود که مشتری شما یک شرکت، سازمان یا نهاد حقوقی باشد و قصد داشته باشد از مالیات پرداخت‌شده به‌عنوان اعتبار مالیاتی استفاده کند.

۲. صورتحساب الکترونیکی نوع دوم

رایج‌ترین و کاربردی‌ترین فاکتور در این صنف، صورتحساب الکترونیکی نوع دوم است. در این الگو، نیازی به دریافت کدملی یا اطلاعات هویتی مشتری نیست و تمرکز صرفاً بر روی ثبت دقیق مبلغ فروش و مالیات متعلق به آن است.

مالیات بر ارزش افزوده رستوران؛ محاسبات و نرخ‌ها

نرخ مالیات بر ارزش افزوده رستوران در سال جاری ۱۰ درصد تعیین شده است. این مالیات باید به‌صورت شفاف در صورتحساب درج و از مشتری وصول شود. دقت داشته باشید که مبنای محاسبه مالیات، مبلغ نهایی کالا و خدمات پس از کسر هرگونه تخفیفات تجاری است.

مبالغی نظیر حق سرویس، هزینه‌های بسته‌بندی و ارسال نیز مشمول مالیات بر ارزش افزوده بوده و باید به‌عنوان ردیف‌های جداگانه در سامانه ثبت شوند.

نقشه راه اتصال رستوران به سامانه مودیان

  1. تکمیل ثبت‌نام در درگاه ملی خدمات الکترونیک مالیاتی و دریافت گواهی امضای دیجیتال (CSR).
  2. ورود به کارپوشه و دریافت شناسه یکتای حافظه مالیاتی.
  3. استخراج و آماده‌سازی شناسه کالا و خدمات رستوران و فست فود (عمومی یا اختصاصی).
  4. بهره‌گیری از نرم‌افزارهای واسط معتبر یا پایانه‌های فروشگاهی استاندارد جهت ارسال امن داده‌ها.

نحوه مدیریت فروش در اسنپ‌فود و پلتفرم‌های واسط

در مدل فروش آنلاین، مسئولیت صدور صورتحساب همچنان بر عهده رستوران است. شما باید مبلغ کل سفارش (پیش از کسر کمیسیون پلتفرم) را به‌عنوان صورتحساب نوع دوم در سامانه مودیان ثبت کنید. هزینه‌هایی مانند کمیسیون اسنپ‌فود، به‌عنوان هزینه عملیاتی شما تلقی شده و نباید از مبلغ فروش در سامانه مودیان کسر گردد؛ چراکه کتمان درآمد در این بخش تبعات سنگینی دارد.

مقایسه سیستم سنتی با الزامات سامانه مودیان

شاخص کلیدی روش سنتی (دفاتر و اکسل) سامانه مودیان (هوشمند)
سرعت نظارت مالیاتی تاخیر یک‌ساله در بررسی رصد لحظه‌ای و برخط
پذیرش اعتبار خرید دشواری در اثبات فاکتورها تایید سیستمی و خودکار
ساختار جرایم امکان بخشودگی حداکثری سیستمی و با بخشودگی محدود

اهمیت اعتبار مالیاتی در خرید مواد اولیه

هوشمندی مالی در مدیریت رستوران یعنی کاهش بدهی مالیاتی از طریق خریدهای رسمی. رستوران‌ها باید مواد اولیه (گوشت، برنج، روغن و…) را از تامین‌کنندگانی تهیه کنند که صورتحساب نوع اول صادر می‌کنند. با تایید این فاکتورها در کارپوشه، مالیات پرداختی شما از مالیات دریافتی کسر شده و تنها مابه‌التفاوت (ارزش افزوده واقعی) را به سازمان پرداخت خواهید کرد.

جرایم مالیاتی در صنف غذا

عدم صدور صورتحساب یا کتمان درآمد، جریمه‌ای معادل ۱۰ درصد مبلغ فروش را به‌دنبال دارد که قابل‌بخشش نیست. همچنین، عدم استفاده از شماره حساب‌های تجاری تایید شده برای دستگاه‌های پوز، منجر به محرومیت از معافیت‌های پایه و مشوق‌های مالیاتی سالانه خواهد شد.

لغزش‌گاه‌های رایج در کار با سامانه مودیان

  • اهمال در صدور فاکتورهای ابطالی یا اصلاحی برای سفارش‌های مرجوعی.
  • استفاده نادرست از شناسه‌های عمومی کالا که با نرخ مالیاتی صنف همخوانی ندارد.
  • فراموش کردن مهلت ۳۰ روزه برای تایید فاکتورهای خرید مواد اولیه در کارپوشه.

در مجموع، تسلط بر سامانه مودیان برای رستوران‌ها فراتر از یک تکلیف اداری، ابزاری برای انضباط مالی و صیانت از سرمایه در برابر جریمه‌های مالیاتی سال ۱۴۰۴ است.

سامانه مودیان نمایشگاه خودرو: راهنمای صدور صورتحساب و مالیات ۱۴۰۴

مدیریت مالیات در صنف نمایشگاه‌داران خودرو همیشه چالش‌برانگیز بوده، اما با استقرار نظارت‌های سیستمی، این حساسیت‌ها به اوج خود رسیده است. امروزه بسیاری از فعالان این بازار، میان انتخاب «ثبت معامله قطعی» و «قرارداد واسطه‌گری» در دوراهی دشواری قرار دارند؛ اشتباه در این انتخاب ساده، می‌تواند مالیاتی سنگین و کمرشکن را به کسب‌وکار تحمیل کند که فرسنگ‌ها با سود واقعی مجموعه فاصله دارد. تسلط بر سامانه مودیان نمایشگاه خودرو دیگر یک مزیت نیست، بلکه تنها راه بقای اقتصادی در بازاری است که کوچک‌ترین تراکنش بانکی آن زیر ذره‌بین سازمان امور مالیاتی قرار دارد. چالش اصلی زمانی رخ می‌دهد که بخواهید تفاوت ماهوی خرید و فروش مستقیم را با حق‌العمل‌کاری در قالب صورتحساب‌های الکترونیکی پیاده‌سازی کنید. کوچک‌ترین بی‌دقتی در این فرآیند، شفافیت مالی شما را مخدوش کرده و جرایم غیرقابل‌بخشی را به دنبال خواهد داشت. تغییرات پی‌درپی رویه‌های قانونی نشان می‌دهد که سازمان مالیاتی تکیه ویژه‌ای بر تقاطع داده‌های بانکی و اسناد ثبت شده دارد. در این میان، صدور دقیق صورتحساب حق‌العمل‌کاری خودرو حیاتی‌ترین ابزاری است که مرز میان درآمد واقعی شما و مبالغ هنگفت در گردش را ترسیم می‌کند. عبور موفق از این مسیر پرپیچ‌وخم، نیازمند هوشمندی در ثبت فاکتورها و شناخت دقیق تکالیفی است که ترازنامه مالی آخر سال شما را از بحران نجات می‌دهد.

تفاوت بنیادی معاملات قطعی و حق‌العمل‌کاری در صنف خودرو

تشخیص دقیق مرز میان خرید و فروش قطعی و واسطه‌گری، ستون فقرات حسابداری در سامانه مودیان نمایشگاه خودرو است. اگر این تفکیک به درستی انجام نشود، ممیز مالیاتی کل گردش مالی ورودی به حساب نمایشگاه را به عنوان «درآمد خالص» تلقی کرده و مالیاتی فراتر از توان مجموعه وضع می‌کند. در معامله قطعی، نمایشگاه‌دار خودرو را تملک کرده و سپس به شخص ثالث می‌فروشد؛ در حالی که در وضعیت حق‌العمل‌کاری، نمایشگاه‌دار تنها یک واسطه امین است و درآمد او صرفاً محدود به کارمزد یا کمیسیون دریافتی می‌شود. شفاف‌سازی این موضوع در سامانه، اولین قدم برای صیانت از سود واقعی شماست.

تکالیف قانونی نمایشگاه‌داران در قانون پایانه‌های فروشگاهی

بر اساس قوانین جدید، تمامی فعالان صنف نمایشگاه خودرو موظف به صدور صورتحساب الکترونیکی هستند. این تکلیف قانونی تمامی قراردادها، مبایعه‌نامه‌ها و قولنامه‌هایی را که منجر به جابه‌جایی وجه می‌شود، در بر می‌گیرد. کتمان یا تاخیر در ثبت این رویدادهای مالی، به معنای پذیرش جریمه‌های سنگینی است که گاهی با اصل سود معامله برابری می‌کند.

نحوه ثبت صورتحساب حق‌العمل‌کاری در سامانه مودیان نمایشگاه خودرو

سامانه مودیان الگوی اختصاصی برای حق‌العمل‌کاری پیش‌بینی کرده است تا از مالیات مضاعف جلوگیری شود. برای ثبت صحیح، این مراحل را مدنظر داشته باشید:

  • انتخاب الگوی صحیح: تنظیم دقیق نوع الگو بر روی «حق‌العمل‌کاری» در نرم‌افزار واسط یا کارپوشه.
  • ثبت اطلاعات آمر: درج مشخصات دقیق فروشنده اصلی (صاحب خودرو) به عنوان آمر.
  • مشخصات خریدار: وارد کردن اطلاعات هویتی فردی که خودرو را خریداری کرده است.
  • تفکیک مبلغ حق‌العمل: در این بخش تنها مبلغ کمیسیون به عنوان درآمد مشمول مالیات نمایشگاه ثبت می‌گردد، نه قیمت کل خودرو.

مالیات نمایشگاه ماشین ۱۴۰۴ و تغییرات پیش‌رو

با نزدیک شدن به سال ۱۴۰۴، سیستم‌های نظارتی سازمان مالیاتی هوشمندتر از گذشته عمل می‌کنند. اکنون تلاقی داده‌های سامانه مودیان با تراکنش‌های دستگاه پوز و حساب‌های تجاری، ضریب خطا را به حداقل رسانده است. نرخ مالیات بر ارزش افزوده که در حال حاضر ۱۰ درصد است، صرفاً بر روی کارمزد شما محاسبه می‌شود؛ مشروط بر اینکه اسناد و مدارک مثبته را به درستی در سامانه بارگذاری کرده باشید.

انواع صورتحساب الکترونیکی برای نمایشگاه‌داران

بسته به نوع مشتری و طرف معامله، باید یکی از دو نوع صورتحساب زیر را صادر کنید:

  1. صورتحساب نوع اول: ویژه معامله با اشخاص حقوقی یا خریدارانی که درج اطلاعات کامل اقتصادی آن‌ها برای اعتبار مالیاتی ضروری است.
  2. صورتحساب نوع دوم: مختص مصرف‌کنندگان نهایی که ثبت جزئیات اقتصادی در آن الزامی نبوده و جنبه اطلاع‌رسانی معامله را دارد.

مدیریت تراکنش‌های بانکی و دستگاه پوز

یک قانون طلایی: در معاملات حق‌العمل‌کاری، تحت هیچ شرایطی ثمن کل معامله (قیمت خودرو) را از طریق دستگاه پوز نمایشگاه دریافت نکنید. این اقدام به معنای تایید درآمد کاذب و پذیرش داوطلبانه مالیاتی سنگین بر کل مبلغ خودرو است.

جدول مقایسه معاملات در سامانه مودیان

ویژگی معامله قطعی حق‌العمل‌کاری
مبنای محاسبه مالیات سود حاصل از تفاوت خرید و فروش خالص مبلغ کمیسیون
مالیات بر ارزش افزوده بر مبنای مابه‌التفاوت قیمت ۱۰ درصد کل کارمزد
نوع الگوی سامانه فروش کالا و خدمات حق‌العمل‌کاری اختصاصی

اشتباهات رایج در مالیات نمایشگاه‌های اتومبیل

  • اختلاط حساب‌های شخصی با حساب تجاری نمایشگاه در واریزی‌های کلان.
  • غفلت از صدور «صورتحساب ابطالی» در لحظه فسخ یا اقاله قراردادها.
  • انتخاب نادرست شناسه کالا و خدمت که منجر به رد شدن صورتحساب در سامانه می‌شود.

راهکارهای کاهش قانونی مالیات

هوشمندانه‌ترین مسیر برای کاهش هزینه‌های مالیاتی، حرکت در جاده شفافیت است. تمامی هزینه‌های جاری نمایشگاه را با فاکتورهای رسمی و معتبر ثبت کنید و از نرم‌افزارهای واسط استاندارد برای ارسال بدون نقص اطلاعات به سامانه مودیان نمایشگاه خودرو بهره ببرید. فراموش نکنید که نظم در ارسال داده‌ها و رعایت زمان‌بندی‌های قانونی، بهترین دفاعیه شما در جلسات رسیدگی مالیاتی خواهد بود.

رفع مسدودی کارپوشه و تعلیق شناسه یکتا در سامانه مودیان: راهنمای ۱۴۰۴

تصور کنید تمام مقدمات یک معامله استراتژیک چیده شده و تنها گام باقی‌مانده، صدور فاکتور رسمی در سامانه است؛ اما ناگهان با پیام «عدم دسترسی» مواجه می‌شوید. مسدودی کارپوشه سامانه مودیان برای هر مدیر مالی یا حسابداری، یک وضعیت بحرانی است که می‌تواند اعتبار تجاری شرکت را نزد شرکا و مشتریان به‌شدت تهدید کند. وقتی کارپوشه غیرفعال می‌شود، نه‌تنها جریان فروش و ارسال فاکتورها متوقف می‌گردد، بلکه زنجیره دریافت اعتبار مالیاتی ارزش افزوده نیز به بن‌بست می‌رسد.

بسیاری از مجموعه‌ها در مواجهه با این مشکل دچار سردرگمی شده و با آزمون و خطاهای مکرر، زمان طلایی خود را از دست می‌دهند. واقعیت این است که تعلیق شناسه یکتای حافظه مالیاتی ریشه در جزییاتی دارد که شاید در نگاه اول کم‌اهمیت به نظر برسند؛ از نواقص پرونده فیزیکی گرفته تا عدم به‌روزرسانی اطلاعات در سامانه ثبت‌نام. سازمان امور مالیاتی با استفاده از پایش هوشمند، کوچک‌ترین مغایرت در نشانی، کد پستی یا انقضای مجوزهای قانونی را به عنوان سیگنال خطر تلقی کرده و بلافاصله دسترسی‌های کلیدی مودی را محدود می‌کند.

حل این چالش صرفاً با پیگیری‌های اداری روتین یا ارسال تیکت‌های مکرر میسر نیست. شما باید بدانید دقیقاً کدام بخش از پروفایل مالیاتی یا رفتارهای سیستمی شرکت باعث تحریک بازرسان یا الگوریتم‌های سازمان شده است. درک سلسله‌مراتب رفع مسدودی به شما کمک می‌کند تا به جای سرگردانی در راهروهای ادارات مالیاتی، فعالیت تجاری خود را در کمترین زمان ممکن به وضعیت عادی بازگردانید. بر اساس تجربه‌های اجرایی در پرونده‌های مشابه، شناسایی دقیق گلوگاه‌ها تنها راهکار قطعی برای خروج از وضعیت تعلیق است.

دلایل ریشه‌ای مسدودی کارپوشه؛ چرا سیستم اجازه صدور صورتحساب نمی‌دهد؟

مسدود شدن کارپوشه واکنشی کاملاً سیستمی به نقص در اطلاعات پایه یا وضعیت قانونی مودی است. در ادبیات فنی سامانه مودیان، مسدودی معمولاً به معنای تعلیق شناسه یکتای حافظه مالیاتی است. این شناسه، هسته مرکزی معاملات شماست و بدون فعال بودن آن، امکان دریافت شماره منحصر‌به‌فرد مالیاتی برای فاکتورها عملاً وجود نخواهد داشت.

عدم انطباق نشانی و کد پستی با پرونده مالیاتی

یکی از رایج‌ترین گلوگاه‌های مسدودی، مغایرت‌های پستی است. اگر نشانی ثبت شده در سامانه با محل استقرار واقعی شرکت تفاوت داشته باشد، یا کد پستی در پایگاه داده اداره پست به هر دلیلی «نامعتبر» شناسایی شود، سیستم کارپوشه را از دسترس خارج می‌کند.

نکته کلیدی: بسیاری از مودیان تصور می‌کنند ثبت تغییرات در روزنامه رسمی کفایت می‌کند؛ اما تا زمانی که این تغییرات در سامانه ثبت‌نام (گام ۴) اعمال و به تایید حوزه مالیاتی نرسد، ریسک تعلیق کارپوشه همواره وجود دارد.

انقضای اعتبار مجوزهای قانونی و پروانه کسب

هوشمندی سامانه مودیان در کنترل تاریخ انقضای مجوزهاست. برای اشخاص حقیقی، اتمام اعتبار پروانه کسب و برای اشخاص حقوقی، انقضای مدت ماموریت مدیران یا مجوزهای اختصاصی فعالیت، از عوامل اصلی قطع دسترسی به سامانه محسوب می‌شود.

بررسی وضعیت ثبت‌نام و تاثیر آن بر تعلیق شناسه یکتا

برای تداوم فعالیت در کارپوشه، وضعیت ثبت‌نام مودی باید همواره در «مرحله ۴» (تایید نهایی) باشد. هرگونه عقب‌گرد سیستمی از این وضعیت به مراحل پایین‌تر، بلافاصله منجر به غیرفعال شدن امکانات صدور فاکتور می‌شود.

علت مسدودی نوع محدودیت راهکار فوری
نقص در کد پستی تعلیق شناسه یکتا تاییدیه پستی و ویرایش اطلاعات در سامانه ثبت‌نام
انقضای مجوز فعالیت عدم امکان صدور فاکتور به‌روزرسانی و بارگذاری مجوز در پرونده الکترونیک
بدهی مالیاتی قطعی محدودیت دسترسی تسویه یا قسط‌بندی بدهی در واحد اجرائیات
عدم تایید بازدید میدانی مسدودی کامل درخواست بازدید مجدد ممیز و احراز فعالیت

تاثیر بدهی‌های مالیاتی بر دسترسی به سامانه مودیان

آیا بدهی مالیاتی می‌تواند کارپوشه را قفل کند؟ قطعاً. سازمان امور مالیاتی با استناد به ماده ۱۸۶ قانون مالیات‌های مستقیم، ابزارهای کنترلی قدرتمندی در اختیار دارد. بدهی‌های قطعی شده در بخش عملکرد یا ارزش افزوده که به مرحله صدور برگ اجرایی رسیده باشند، می‌توانند منجر به تعلیق شناسه یکتا شوند تا مودی برای تعیین تکلیف بدهی خود اقدام کند.

راهنمای گام‌به‌گام رفع مسدودی کارپوشه سامانه مودیان

  1. پایش وضعیت در درگاه ملی: ابتدا به my.tax.gov.ir مراجعه کرده و وضعیت ثبت‌نام را بررسی کنید. اگر وضعیت از عدد ۴ کمتر شده است، نواقص مشخص شده با رنگ قرمز را مرتفع نمایید.
  2. اعتبارسنجی پستی: از طریق سامانه شرکت پست، صحت و فعال بودن کد پستی خود را استعلام بگیرید.
  3. به‌روزرسانی مجوزها: بلافاصله پس از تمدید فیزیکی مجوز فعالیت، مستندات جدید را در بخش پرونده الکترونیک بارگذاری کنید.
  4. پیگیری حضوری (در صورت نیاز): چنانچه پس از ۴۸ ساعت از رفع نواقص، وضعیت کارپوشه تغییر نکرد، با در دست داشتن مستندات به واحد ثبت‌نام اداره مالیاتی مربوطه مراجعه کنید.

وضعیت غیرمجاز موقت و ماده ۶ قانون پایانه‌های فروشگاهی

گاهی مسدودی به دلیل تخلف نیست، بلکه به دلیل عبور از «سقف مجاز فروش» است. طبق ماده ۶، اگر جمع فاکتورهای صادر شده از ۳ برابر فروش ابرازی دوره مشابه سال قبل بیشتر شود، کارپوشه به وضعیت غیرمجاز موقت در می‌آید. برای بازگشایی، باید مالیات ارزش افزوده فاکتورهای اضافی را پرداخت کرده یا تضامین بانکی معتبر ارائه دهید.

چک‌لیست اقدامات پیشگیرانه برای جلوگیری از تعلیق

  • پایش مستمر تاریخ اعتبار گواهی امضای الکترونیک (CSR).
  • بررسی هفتگی کارتابل ابلاغیه‌ها در درگاه ملی خدمات مالیاتی.
  • کنترل دقیق سقف مجاز فروش موضوع ماده ۶ پیش از صدور فاکتورهای سنگین.
  • تطبیق همیشگی اطلاعات ثبت احوال و بانک مرکزی با پرونده مالیاتی.

دیدگاه تخصصی: سامانه مودیان کاملاً داده‌محور است. کوچکترین تناقض میان دیتای دایره ثبت شرکت‌ها، اداره پست و پرونده مالیاتی، ماشه مسدودی را می‌چکاند. پیشگیری همیشه ارزان‌تر از رفع مسدودی است.

سوالات متداول

آیا تغییر مدیرعامل باعث مسدودی کارپوشه می‌شود؟ بله، اگر اطلاعات مدیرعامل جدید در سامانه ثبت‌نام به‌روز نشود، هماهنگی با گواهی امضای الکترونیک از بین رفته و دسترسی قطع می‌شود.

فرایند رفع مسدودی چقدر زمان می‌برد؟ در صورت رفع سیستمی نواقص، معمولاً بین ۲۴ تا ۷۲ ساعت زمان نیاز است؛ اما در موارد مربوط به تخلفات مالیاتی، این پروسه ممکن است طولانی‌تر شود.

نتیجه‌گیری

مسدود شدن کارپوشه تنها یک مشکل نرم‌افزاری نیست، بلکه هشداری جدی درباره وضعیت انضباط مالی و مالیاتی کسب‌وکار شماست. توقف در صدور فاکتور، به معنای توقف در نقدینگی و خدشه‌دار شدن اعتماد بازار است. با پایش مستمر و به‌روزرسانی به موقع اطلاعات در سامانه ثبت‌نام، تداوم فعالیت خود را در اکوسیستم جدید مالیاتی تضمین کنید.

سامانه مودیان برای شرکت‌های تولیدی: راهنمای جامع مدیریت شناسه کالا و مواد اولیه ۱۴۰۴

حسابداری صنعتی و مدیریت مالی در واحدهای تولیدی، برخلاف مدل‌های ساده بازرگانی، با لایه‌های متعددی از بهای تمام‌شده، مدیریت ضایعات و گردش موجودی کالا گره خورده است. با استقرار نظام جدید مالیاتی، این پیچیدگی‌ها از دفاتر داخلی شرکت‌ها به پهنه شفاف سامانه مودیان کشیده شده است. امروزه دیگر تنها ثبت دقیق هزینه‌ها کافی نیست؛ بلکه تطبیق لحظه‌ای فرآیند تولید با استانداردهای دیجیتال سازمان امور مالیاتی، به دغدغه اصلی مدیران مالی تبدیل شده است.

صدور صورتحساب تولیدی در سامانه مودیان برای کارخانه‌ای که با صدها ردیف کالا و فرآیندهای ساخت چندمرحله‌ای سرکار دارد، فراتر از یک ثبت ساده است. این عملیات نیازمند تسلط بر شناسه کالا و خدمات تولیدکنندگان و درک دقیق زمان‌بندی‌های قانونی است. یک اشتباه کوچک در انتخاب نوع صورتحساب یا درج ناصحیح مقادیر، به سرعت به جرایم سنگین و غیرقابل‌بخشش تبدیل می‌شود که می‌تواند سود عملیاتی یک فصل کاری را به طور کامل ببلعد.

دوران گذار از سیستم‌های سنتی به نظارت هوشمند به پایان رسیده و اکنون شفافیت، تنها راه بقای اقتصادی است. چه در یک کارگاه کوچک فعالیت کنید و چه مدیریت مالی یک مجتمع صنعتی بزرگ را بر عهده داشته باشید، عبور از فیلترهای سخت‌گیرانه مالیاتی مستلزم شناخت دقیق گره‌های کور ثبت اطلاعات است. در ادامه، ابعاد اجرایی و تکالیف قانونی را از زاویه‌ای کاربردی بررسی می‌کنیم تا نقشه راه دقیقی برای انجام تکالیف مالیاتی خود داشته باشید.

تکالیف قانونی شرکت‌های تولیدی در سامانه مودیان و اهمیت شفافیت مالی

طبق قانون پایانه‌های فروشگاهی، تمامی اشخاص حقوقی و به طور ویژه سامانه مودیان شرکت‌های تولیدی، موظف به صدور صورتحساب الکترونیکی در قالب‌های استاندارد هستند. در واحدهای تولیدی، زنجیره ارزش از تامین مواد اولیه تا محصول نهایی باید به شکلی در سامانه ثبت شود که قابلیت ردیابی کامل (Traceability) برای سازمان امور مالیاتی فراهم باشد.

شرکت‌های تولیدی به دلیل حجم بالای تراکنش‌ها و تنوع محصولات، همواره در کانون توجه بازرسان مالیاتی قرار دارند. کوتاهی در ارسال اطلاعات نه تنها باعث از دست رفتن اعتبار مالیاتی خریدها می‌شود، بلکه کل ساختار هزینه و بهای تمام‌شده شرکت را در زمان رسیدگی با چالش عدم پذیرش مواجه می‌کند.

چرا واحدهای تولیدی در اولویت نظارتی سازمان امور مالیاتی هستند؟

تمرکز اصلی سازمان بر تولیدکنندگان، به دلیل استرداد یا تهاتر مالیات بر ارزش افزوده (VAT) در خرید مواد اولیه و ماشین‌آلات است. سامانه مودیان به گونه‌ای طراحی شده که ورودی‌ها (خرید) را با خروجی‌ها (فروش) تطبیق دهد. اگر تولیدکننده‌ای صورتحساب فروش خود را با دقت صادر نکند، اعتبار خرید مواد اولیه او تایید نخواهد شد و این یعنی پرداخت مالیات مضاعف از جیب شرکت.

هشداری برای مدیران: جریمه عدم صدور صورتحساب الکترونیکی، ۱۰ درصد مبلغ فروش یا ۲۰ میلیون ریال (هر کدام که بیشتر باشد) است که به هیچ عنوان مشمول بخشودگی نمی‌شود.

انواع صورتحساب الکترونیکی برای تولیدکنندگان و زمان استفاده از آن‌ها

بسته به اینکه طرف حساب شما کیست، نوع صورتحساب تغییر می‌کند. تفکیک درست این موارد از ابطال‌های مکرر و اصلاحیه‌های زمان‌بر جلوگیری می‌کند.

صورتحساب الکترونیکی نوع اول

این مدل برای معاملات B2B (فروش به شرکت‌های پخش، بنکداران یا سایر کارخانه‌ها) کاربرد دارد. درج کامل اطلاعات اقتصادی خریدار الزامی است تا طرف مقابل بتواند از اعتبار مالیاتی خرید خود استفاده کند.

صورتحساب الکترونیکی نوع دوم

چنانچه واحد تولیدی از طریق نمایشگاه‌های عرضه مستقیم یا فروشگاه‌های کارخانه، محصولات خود را به مصرف‌کننده نهایی (B2C) می‌فروشد، باید از نوع دوم استفاده کند. در این حالت درج مشخصات خریدار الزامی نیست اما اعتباری هم برای وی لحاظ نمی‌شود.

چالش بزرگ شناسه کالا و خدمات در بخش تولید

تغییر ماهیت مواد اولیه به محصول نهایی، بزرگترین چالش در تعیین شناسه کالا است. هر محصول تولیدی جدید نیازمند یک شناسنامه منحصر‌به‌فرد است تا در سامانه مودیان قابل شناسایی باشد.

گام‌های اجرایی برای دریافت شناسه کالا اختصاصی

  • عضویت و ثبت‌نام در سامانه جامع تجارت (ntsw.ir).
  • تطبیق محصولات تولیدی با سرفصل‌های استاندارد طبقه‌بندی کالا.
  • تعریف ویژگی‌های فنی دقیق (جنس، ابعاد، مشخصات فنی).
  • اخذ شناسه ۱۳ رقمی اختصاصی که مختص محصولات همان کارخانه است.

جدول مقایسه‌ای: مدیریت سامانه مودیان در تولیدی و بازرگانی

ویژگی کلیدی واحد تولیدی واحد بازرگانی
منبع دریافت شناسه کالا سامانه جامع تجارت (توسط خود تولیدکننده) دریافت از تامین‌کننده یا واردکننده
ماهیت مالیاتی ارزش افزوده ناشی از تغییر فرم و فرآیند ساخت مارژین سود حاصل از خرید و فروش کالا
حساسیت مستندسازی بسیار بالا (ارتباط مستقیم با BOM تولید) متوسط (تطبیق خرید و فروش)

حد مجاز فروش؛ خط قرمز تولیدکنندگان در حال توسعه

بر اساس ماده ۶ قانون پایانه‌های فروشگاهی، سقف مجاز صدور صورتحساب در هر دوره، ۵ برابر فروش ابرازی دوره مشابه سال قبل است. برای واحدهای صنعتی که در طرح‌های توسعه‌ای هستند یا افزایش ظرفیت تولید داشته‌اند، مدیریت این سقف بسیار حیاتی است؛ چرا که پر شدن این حد مجاز به معنای غیرفعال شدن کارپوشه و توقف فروش قانونی خواهد بود.

چک‌لیست نظارتی برای حسابداران و مدیران مالی تولید

  • بررسی دریافت شناسه اختصاصی برای تمامی محصولات جدید قبل از عرضه به بازار.
  • پایش مستمر باقیمانده سقف مجاز ماده ۶ برای جلوگیری از انسداد کارپوشه.
  • تطبیق دقیق صورتحساب‌های برگشت از فروش با رسیدهای انبار و ضایعات تولید.
  • تایید به موقع صورتحساب‌های خرید مواد اولیه جهت بهره‌مندی از اعتبار مالیاتی.

ضرورت استفاده از نرم‌افزارهای یکپارچه و ERP

در مقیاس صنعتی، ارسال دستی فاکتورها ریسک خطای انسانی را به شدت افزایش می‌دهد. تکالیف مالیاتی کارخانجات در سال ۱۴۰۴ به سمتی می‌رود که تنها سیستم‌های نرم‌افزاری هوشمند قادر به مدیریت حجم داده‌ها خواهند بود. نرم‌افزاری که بتواند به طور خودکار بین کدهای کالا، مقادیر تولید و خروجی‌های سامانه مودیان ارتباط برقرار کند، بهترین سپر دفاعی در برابر جرایم مالیاتی است.

مدیریت زمان‌بندی؛ کلید انضباط مالی

اگرچه مهلت قانونی برای ارسال صورتحساب‌ها وجود دارد، اما بهترین استراتژی در واحدهای تولیدی، ارسال روزانه است. این کار نه تنها نقدینگی ناشی از استرداد مالیات ارزش افزوده را سریع‌تر به چرخه شرکت بازمی‌گرداند، بلکه فرصت کافی برای رفع مغایرت‌های احتمالی را به تیم حسابداری می‌دهد.

رعایت دقیق موازین سامانه مودیان در شرکت‌های تولیدی، صرفاً انجام یک تکلیف اداری نیست؛ بلکه ایجاد یک ساختار شفاف برای نمایش سودآوری واقعی و حفاظت از دارایی‌های واحد صنعتی در برابر ریسک‌های پیش‌بینی نشده مالیاتی است.

سامانه مودیان برای مشاورین املاک: راهنمای صدور صورتحساب کمیسیون ۱۴۰۴

این روزها چالش‌های مالیاتی صنف مشاورین املاک به یکی از داغ‌ترین بحث‌های محافل حسابداری و مالیاتی تبدیل شده است. تغییر در ساختار سنتی معاملات و ضرورت شفافیت در درآمدهای حاصل از حق کمیسیون، بسیاری از مدیران بنگاه‌های ملکی را با دغدغه‌های جدیدی مواجه کرده که شاید تا همین چند سال پیش، چندان جدی گرفته نمی‌شد. قانون پایانه‌های فروشگاهی و سامانه مودیان، حالا مشاورین املاک را ملزم کرده تا هرگونه دریافتی بابت خدمات واسطه‌گری را در چارچوبی کاملاً سیستمی و غیرقابل تغییر به سازمان امور مالیاتی گزارش کنند.

واقعیت این است که اشتباه در صدور صورتحساب یا ثبت دیرهنگام اطلاعات، دیگر یک خطای اداری ساده نیست که بتوان با چانه‌زنی آن را برطرف کرد. با نزدیک شدن به سال ۱۴۰۴ و هوشمندتر شدن نظارت‌های تقاطعی، جریمه‌های مالی سنگینی در انتظار واحدهایی است که هنوز میان روش‌های سنتی و استانداردهای جدید مردد مانده‌اند. پیچیدگی ماجرا زمانی بیشتر می‌شود که موضوع تفکیک مالیات بر ارزش افزوده و سهم طرفین معامله در فاکتورهای نهایی پیش می‌آید؛ مشاور املاکی که نتواند جریان وجوه نقد خود را با منطق سامانه مودیان تطبیق دهد، به‌زودی کنترل مالی بنگاه خود را از دست خواهد داد.

الزام قانونی مشاورین املاک برای عضویت در سامانه مودیان

بر اساس فراخوان‌های سازمان امور مالیاتی و تکالیف مقرر در قانون پایانه‌های فروشگاهی، سامانه مودیان برای مشاورین املاک یک انتخاب نیست، بلکه یک ضرورت قانونی است. تمامی اشخاص حقوقی و همچنین مودیان حقیقی که فروش سالانه آن‌ها از حد نصاب مشخصی فراتر رفته، موظف به صدور صورتحساب الکترونیکی هستند. از آنجایی که ماهیت فعالیت شما ارائه خدمات واسطه‌گری است، کل درآمد حاصل از حق کمیسیون باید با جزئیات دقیق در این سامانه ثبت شود.

نکته کلیدی: نادیده گرفتن ثبت‌نام و عدم صدور صورتحساب در سامانه، نه تنها باعث محرومیت از معافیت‌های مالیاتی پایه می‌شود، بلکه جرایم غیرقابل بخشش ماده ۲۲ قانون پایانه‌های فروشگاهی را به همراه خواهد داشت که مستقیماً سود خالص بنگاه شما را هدف می‌گیرد.

تشخیص مشمولیت؛ از شخصیت حقوقی تا حقیقی

آژانس‌های املاکی که در قالب شرکت (شخصیت حقوقی) فعالیت می‌کنند، از ابتدای سال ۱۴۰۲ وارد این چرخه شده‌اند. اما برای مشاورین املاک حقیقی، ملاک اصلی میزان فروش کالا و خدمات تا پایان سال ۱۴۰۳ است. با این حال، با اجرایی شدن مراحل نهایی قانون در سال ۱۴۰۴، عملاً تمامی فعالان این صنف، بدون توجه به میزان درآمد، باید آمادگی کامل برای صدور فاکتورهای الکترونیکی را داشته باشند.

انتخاب الگوی مناسب صورتحساب برای معاملات املاک

در هنگام ثبت اطلاعات در سامانه، انتخاب الگوی صحیح از اهمیت بالایی برخوردار است. در این صنف عمدتاً با دو الگو سر و کار داریم:

  • الگوی خدمات (نوع اول): این الگو زمانی کاربرد دارد که طرف معامله شما یک بنگاه اقتصادی یا شرکت باشد و بخواهد از اعتبار مالیاتی ارزش افزوده استفاده کند. در این حالت، ثبت مشخصات کامل خریدار اجباری است.
  • الگوی فروش (نوع دوم): مخصوص معاملاتی است که طرف حساب شما مصرف‌کننده نهایی (مردم عادی) است. در این الگو، الزامی به ثبت جزئیات هویتی خریدار در صورتحساب وجود ندارد.

نحوه دریافت شناسه کالا و خدمات برای حق کمیسیون

بدون داشتن شناسه کالا و خدمات، عملاً امکان صدور فاکتور وجود ندارد. مشاورین املاک می‌توانند برای فعالیت‌های متداول خود از شناسه‌های عمومی مرتبط با “خدمات واسطه‌گری خرید، فروش یا اجاره” استفاده کنند. اگر خدماتی فراتر از واسطه‌گری ساده، مانند مدیریت پیمان یا مشاوره تخصصی ارائه می‌دهید، توصیه می‌شود از طریق سامانه stuffid برای دریافت شناسه اختصاصی اقدام کنید تا طبقه‌بندی درآمدهایتان دقیق‌تر باشد.

فرآیند عملیاتی ثبت حق کمیسیون در سامانه

  1. ورود به کارپوشه اختصاصی یا استفاده از نرم‌افزارهای واسط معتبر با استفاده از کلید عمومی (CSR).
  2. تعیین نوع صورتحساب (نوع اول یا دوم) با توجه به وضعیت طرف معامله.
  3. درج شناسه خدمات واسطه‌گری ملک که از پیش تهیه شده است.
  4. نکته حیاتی: درج مبلغ حق کمیسیون به عنوان درآمد اصلی (دقت کنید که کل مبلغ معامله ملک نباید در این بخش وارد شود).
  5. محاسبه و اعمال نرخ مالیات بر ارزش افزوده (که در سال ۱۴۰۳ برابر با ۱۰ درصد است).

چالش مالیات بر ارزش افزوده در صنف مشاورین املاک

یکی از نقاط حساس در بازرسی‌های مالیاتی، وصول مالیات بر ارزش افزوده از مشتری است. در صورتحساب الکترونیکی مشاور املاک، این مبلغ باید به وضوح و تفکیک‌شده درج شود. به یاد داشته باشید که ثبت نکردن این مبلغ در سامانه مودیان به معنای معافیت شما نیست؛ بلکه سازمان امور مالیاتی آن را به عنوان بدهی قطعی شما منظور می‌کند و اگر آن را از مشتری دریافت نکرده باشید، ناچار خواهید بود از سود خالص خودتان آن را تسویه کنید.

مقایسه روش سنتی و استانداردهای سامانه مودیان

ویژگی روش سنتی (دستی و رسید ساده) روش جدید (سامانه مودیان)
ثبت درآمد دستی، با احتمال خطا و تغییر سیستمی، شفاف و غیرقابل تغییر
محاسبه ارزش افزوده اغلب سلیقه‌ای یا تقریبی دقیق و بر اساس نرخ قانونی مصوب
ریسک جریمه متوسط (در زمان رسیدگی) بسیار بالا در صورت عدم ارسال آنی

اشتباهات پرهزینه مشاورین املاک در سامانه مودیان

  • اشتباه در درج مبلغ: ثبت قیمت کل ملک به جای مبلغ حق کمیسیون؛ این خطای فاحش می‌تواند منجر به تشخیص مالیات‌های نجومی و کمرشکن شود.
  • فراموشی ابطال صورتحساب: اگر قراردادی فسخ شد، حتماً باید صورتحساب ابطالی صادر کنید؛ در غیر این صورت، آن معامله برای شما درآمد قطعی محسوب شده و مالیاتش وصول می‌گردد.
  • استفاده از پوزهای شخصی: تراکنش‌های دستگاه پوز متصل به پرونده مالیاتی، به صورت پیش‌فرض درآمد تلقی می‌شوند. هرگونه واریزی غیرمرتبط می‌تواند شما را درگیر اثبات بی‌گناهی در فرآیندهای دادرسی کند.

شفافیت قراردادها؛ از کاتب و خودنویس تا سامانه مودیان

با روی کار آمدن سامانه‌هایی مثل “خودنویس”، سازمان امور مالیاتی عملاً به داده‌های زنده تمام معاملات دسترسی دارد. عدم تطابق بین مبالغ ثبت شده در قراردادهای رسمی و نحوه صدور فاکتور در سامانه مودیان برای املاک، یکی از سریع‌ترین راه‌های شناسایی کتمان درآمد در سال ۱۴۰۴ خواهد بود. برقراری هماهنگی کامل بین بخش اجرایی بنگاه و واحد حسابداری، دیگر یک پیشنهاد نیست، بلکه حیاتی‌ترین اقدام برای بقای حرفه‌ای شماست.

در پایان، به یاد داشته باشید که تسلط بر سامانه مودیان نه یک مانع اداری، بلکه ابزاری برای حرفه‌ای‌سازی کسب‌وکار شماست. شفافیت مالی، پایداری بنگاه ملکی شما را در برابر حسابرسی‌های سخت‌گیرانه آینده تضمین می‌کند.

سامانه مودیان برای وکلا: راهنمای صدور صورتحساب حق‌الوکاله ۱۴۰۴

فضای حرفه‌ای وکالت این روزها با چالش‌هایی گره خورده که تا همین چند سال پیش، حتی در تصور همکاران ما هم نمی‌گنجید. نفوذ فناوری به لایه‌های نظارت مالی باعث شده تا وکلا و مشاوران حقوقی، علاوه بر دغدغه‌های همیشگی پرونده‌های قضایی، با پیچیدگی‌های تازه‌ای در حوزه گزارشگری مالی دست‌وپنج نرم کنند. اجرای تکالیف قانونی جدید، دیگر صرفاً یک وظیفه جانبی یا اداری نیست؛ بلکه به بخشی حیاتی از مدیریت یک دفتر یا موسسه حقوقی تبدیل شده که کوچک‌ترین غفلت از آن، می‌تواند پیامدهای مالی سنگین و جبران‌ناپذیری به همراه داشته باشد.

دقیقاً همان زمانی که تصور می‌کنید بر تمام جوانب مدیریت پرونده‌ها مسلط هستید، تغییر در رویه‌های مالیاتی مسیر را عوض می‌کند. چالش واقعی زمانی آغاز می‌شود که بخواهید جزئیات دقیق حق‌الوکاله و تمبرهای مالیاتی را در ساختار فنی و صلب سامانه مودیان جای دهید. بسیاری از وکلا در مواجهه با این فرآیندها دچار تردید می‌شوند؛ چرا که یک خطای کوچک در ثبت صورتحساب الکترونیکی یا تأخیر در ارسال آن، به سرعت به جریمه‌هایی تبدیل می‌شود که منطق محاسباتی آن‌ها بسیار سخت‌گیرانه است.

عبور از این وضعیت نیازمند نگاهی جامع است که هم زبان قانون را به خوبی بفهمد و هم با منطق سیستم‌های نوین مالیاتی سازگار باشد. ابهام در نحوه ثبت تمبر مالیاتی و چگونگی تطبیق آن با استانداردهای جدید، دغدغه مشترک اکثر فعالان حوزه حقوق است. برای خروج از این هزارتوی مقررات، باید از زاویه‌ای به موضوع نگریست که پیچیدگی‌های خاص حرفه وکالت فدای کدهای محاسباتی نشود. تسلط بر این جزئیات، تنها راه اطمینان از امنیت مالی و حفظ تمرکز بر رسالت اصلی وکیل، یعنی دفاع از حقوق موکلان است.

ضرورت قانونی پیوستن وکلا به سامانه مودیان

طبق قانون پایانه‌های فروشگاهی و سامانه مودیان، تمامی اشخاص حقیقی و حقوقی که درآمد عملیاتی دارند، موظف به صدور صورتحساب الکترونیکی هستند. سامانه مودیان برای وکلا و مشاوران حقوقی نیز یک الزام قطعی است. حرفه وکالت به دلیل ماهیت خدمات‌محور و ارتباط تنگاتنگ با مراجع قضایی، اکنون تحت نظارت دقیق‌تر سازمان امور مالیاتی قرار گرفته است.

پیوستن به این سامانه فراتر از یک تغییر تکنولوژیک، گامی در جهت انضباط مالی است. هدف اصلی از اجرای این طرح، شفاف‌سازی درآمدهای واقعی مشاغل خاص و برقراری عدالت مالیاتی است. وکلا مکلف‌اند تمامی وجوه دریافتی بابت حق‌الوکاله، حق‌المشاوره و سایر ردیف‌های خدماتی خود را در قالب صورتحساب‌های استاندارد و در بازه‌های زمانی مشخص ثبت کنند.

هشدار جدی: عدم ثبت‌نام یا خودداری از صدور صورتحساب الکترونیکی در مهلت‌های مقرر، جریمه‌ای معادل ۱۰ درصد مجموع فروش یا ۲۰ میلیون ریال (هر کدام که بیشتر باشد) را به همراه دارد. علاوه بر این، محرومیت از معافیت‌های مالیاتی پایه و نرخ صفر، خسارت مالی جدی‌تری است که نباید نادیده گرفته شود.

تفاوت تکالیف وکلای منفرد و موسسات حقوقی

وکلای دادگستری که به صورت انفرادی فعالیت می‌کنند (اشخاص حقیقی) و موسسات حقوقی (اشخاص حقوقی)، هر دو در دایره شمول این قانون قرار دارند، اما تقویم اجرایی آن‌ها متفاوت بوده است. اشخاص حقوقی در صف اول فراخوان‌ها بودند و اکنون تمامی وکلایی که درآمد سالانه آن‌ها از حد نصاب‌های قانونی عبور کرده است، ملزم به صدور صورتحساب الکترونیکی حق‌الوکاله نوع ۱ یا ۲ هستند تا اعتبار مالیاتی آن‌ها و موکلانشان حفظ شود.

مراحل اجرایی اتصال به سامانه مودیان برای وکلا

برای شروع فعالیت در سامانه، باید مسیری گام‌به‌گام را طی کنید که از زیرساخت‌های امنیتی آغاز شده و به ارسال موفق داده‌ها ختم می‌شود.

دریافت گواهی امضای دیجیتال (CSR)

نخستین قدم، دریافت گواهی امضای دیجیتال است. این گواهی در واقع مهر تایید هویت دیجیتالی شما در تمامی تراکنش‌های مالیاتی محسوب می‌شود. با مراجعه به مراکز میانی صدور گواهی (دفاتر اسناد رسمی یا مراکز معتبر)، باید درخواست خود را ثبت کرده و فایل‌های کلید عمومی و خصوصی را دریافت نمایید.

استخراج کلید عمومی و دریافت شناسه یکتای حافظه مالیاتی

پس از دریافت گواهی، کلید عمومی باید در کارپوشه اختصاصی شما در سایت سازمان امور مالیاتی بارگذاری شود. با تایید این مرحله، سامانه یک شناسه یکتای حافظه مالیاتی ۶ کاراکتری به شما اختصاص می‌دهد که حکم امضای منحصر‌به‌فرد شما در پای تمامی فاکتورها را دارد.

دریافت شناسه‌های کالا و خدمات

انتخاب درست شناسه خدمات وکالت یکی از گلوگاه‌های اصلی است. برای هر نوع خدمت، از تنظیم لایحه گرفته تا دفاع در دعاوی کیفری و حقوقی، کدهای عمومی یا اختصاصی مشخصی تعریف شده که درج دقیق آن‌ها در صورتحساب الزامی است.

نحوه درج حق‌الوکاله و تمبر مالیاتی در صورتحساب

پرسش کلیدی بسیاری از همکاران این است: تکلیف مبلغ تمبر مالیاتی در سامانه مودیان چیست؟ بر اساس ماده ۱۰۳ قانون مالیات‌های مستقیم، وکلا موظف‌اند معادل ۵ درصد حق‌الوکاله را بابت علی‌الحساب مالیاتی تمبر ابطال کنند.

در ساختار سامانه مودیان، باید مبلغ کل حق‌الوکاله را به عنوان مبلغ ناخالص خدمت ثبت کنید. تمبر مالیاتی در واقع پیش‌پرداخت مالیات شماست. رویه اصولی این است که صورتحساب بر مبنای رقم قرارداد صادر شود و فیش ابطال تمبر به عنوان مستند پرداخت علی‌الحساب نزد وکیل بماند تا در زمان حسابرسی سالانه، از مالیات قطعی تشخیصی کسر گردد.

مقایسه سامانه مودیان و سامانه عدل ایران (قوه قضاییه)

ویژگی سامانه عدل ایران سامانه مودیان
هدف اصلی ثبت قرارداد و ابطال تمبر قضایی نظارت بر درآمد و محاسبات مالیاتی
مرجع نظارتی قوه قضاییه و محاکم سازمان امور مالیاتی کشور
خروجی نهایی وکالت‌نامه و تمبر الکترونیک صورتحساب الکترونیکی استاندارد

زمان‌بندی و مهلت‌های قانونی ارسال صورتحساب

در اکوسیستم سامانه مودیان، زمان تعیین‌کننده است. بر خلاف شیوه‌های سنتی که فرصت بیشتری برای اصلاحات داشتید، در اینجا با محدودیت‌های جدی روبرو هستید:

  • مهلت ارسال داده‌ها: پس از صدور صورتحساب، حداکثر ۲۱ روز فرصت دارید تا آن را به کارپوشه منتقل کنید. تأخیر در این امر به منزله عدم صدور فاکتور تلقی می‌شود.
  • تکالیف مرحله‌ای: اگر حق‌الوکاله را در چند مرحله (پیش‌پرداخت یا اقساط) دریافت می‌کنید، برای هر واریزی باید صورتحساب جداگانه‌ای صادر شود تا با جریان وجوه نقد حساب بانکی شما مطابقت داشته باشد.

جرایم عدم رعایت تکالیف مالیاتی وکلای دادگستری

آگاهی از ضمانت اجراهای قانونی برای تکالیف مالیاتی وکلای دادگستری از اهمیت بالایی برخوردار است:

  • امتناع از صدور صورتحساب: جریمه‌ای معادل ۱۰ درصد کل مبلغ فروش انجام شده.
  • عدم عضویت در سامانه: محرومیت کامل از تمامی معافیت‌ها، مشوق‌ها و نرخ صفر مالیاتی.
  • کتمان حساب‌های تجاری: جریمه ۱۰ درصدی درآمد حاصل از گردش حساب‌های اعلام نشده به سازمان.

چک‌لیست نهایی صدور صورتحساب برای وکلا

  • ✔️ تعیین دقیق نوع صورتحساب (نوع ۱ برای موکلان حقوقی و نوع ۲ برای اشخاص حقیقی).
  • ✔️ انطباق شناسه خدمت با موضوع دقیق قرارداد وکالت.
  • ✔️ محاسبه و درج مالیات بر ارزش افزوده (در صورت فراخوان و مشمولیت وکیل).
  • ✔️ کنترل دقیق تاریخ صدور فاکتور با تاریخ فیش‌های واریزی موکل.
  • ✔️ درج شماره پرونده و مشخصات دعوا در بخش توضیحات جهت تسهیل در حسابرسی‌های آتی.

نحوه برخورد با مبالغ امانی و هزینه‌های دادرسی

نکته بسیار مهم این است که مبالغی مانند هزینه دادرسی، دستمزد کارشناس یا سهم بهزیستی که صرفاً به عنوان “امانت” نزد وکیل قرار می‌گیرند تا به مراجع ذی‌صلاح واریز شوند، درآمد وکیل محسوب نمی‌شوند. این ارقام نباید در ستون فروش صورتحساب الکترونیکی درج گردند. نگهداری دقیق فیش‌های واریزی به حساب دادگستری برای تفکیک این مبالغ از درآمد واقعی در زمان رسیدگی مالیاتی حیاتی است.

راهکار نهایی برای مدیریت ساده سامانه مودیان

برای اینکه دغدغه‌های مالیاتی مانع از تمرکز بر پرونده‌های حساس حقوقی نشود، استفاده از نرم‌افزارهای واسط استاندارد یا بهره‌گیری از مشاوره متخصصان مالیاتی مجرب، هوشمندانه‌ترین انتخاب است. امروزه تسلط بر سامانه مودیان برای وکلا، بخشی از سواد حرفه‌ای و استاندارد کاری یک وکیل تراز اول است؛ مهارتی که علاوه بر کاهش ریسک‌های قانونی، تصویری منضبط و حرفه‌ای از شما در نزد سازمان‌های نظارتی و موکلان ترسیم می‌کند.